Key Market Indicators:
More than 50 unique tools
What matters today?
Today
18. Oct, 291st day of the year, 74 days remaining until EoY

Chief Editor's 3-Minute morning briefing

BGFL ARTICLE FEED

© boersengefluester.de | Redaktion
In den ersten Wochen nach dem Börsengang im Februar 2018 zu 28 Euro lag die Aktie der Dermapharm Holding noch wie Blei in den Regalen. Im Tief rutschte der Kurs sogar bis auf 23,30 Euro ab. Mittlerweile hat sich die Stimmung für den Titel aber spürbar gebessert und seit ein paar Tagen notiert die Dermapharm-Aktie sogar über Ausgabekurs. Ein Grund zum Jubeln ist das freilich noch nicht, doch die operativen Zahlen deuten darauf hin, dass es bei dem Anbieter von patentfreien Arzneimitteln, Vitaminpräparaten und Kosmetika in die richtige Richtung läuft. Dabei ist das in Grünwald bei München ansässige Unternehmen größer, als man vielleicht denken mag: Für das laufende Jahr peilt CEO Hans-Georg Feldmeier ein Umsatzplus von 20 bis 25 Prozent auf dann bis zu 584 Mio. Euro an. Das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) soll in einer Bandbreite zwischen 22 und 27 Prozent vorankommen. Demnach strebt Dermapharm für 2018 ein EBITDA von in der Spitze 138 Mio. Euro an. Zur Einordnung: Im ersten Quartal 2018 kam die Gesellschaft auf Erlöse von 137,5 Mio. Euro und ein (um die Aufwendungen für den Börsengang bereinigtes) EBITDA von 36,2 Mio. Euro an.
 [caption id="attachment_112421" align="alignleft" width="217"]
 Logistikhalle in Brehna (Sachsen-Anhalt)[/caption]
Markant verändert haben sich durch das IPO derweil die Bilanzrelationen: Mittlerweile weist Dermapharm ein Eigenkapital von rund 200 Mio. Euro aus, was auf einen Buchwert je Aktie von 3,73 Euro hinausläuft. Ein Fall für Kurs-Buchwert-Fans ist der Anteilschein damit zwar nun gar nicht, dafür sieht es bei anderen Kennzahlen vorteilhafter aus: Inklusive der Netto-Verschuldung von gut 191 Mio. Euro türmt sich der Unternehmenswert auf rund 1,71 Mrd. Euro, was etwas mehr als dem Zwölffachen des für 2018 zu erwartenden EBITDA entspricht. Das ist jetzt auch nicht unbedingt bestechend niedrig. Bei Stada Arzneimittel beträgt diese Relation allerdings fast 16. Zudem stehen die Chancen passabel, dass Dermapharm perspektivisch in den SDAX aufrückt, auch wenn der Streubesitzanteil mit 23,87 Prozent nicht sonderlich hoch ist. Die restlichen Stücke hält allesamt die Themis Beteiligungs-AG, hinter der die Familie des Pharma-Unternehmers Wilhelm Beier steht (siehe dazu auch den Beitrag von boersengefluester.de HIER). Abzuwarten bleibt, wie sich die Anteile auf die lange Sicht verschieben. Vorerst gilt eine Lock-up-Frist von zwölf Monaten ab Notizaufnahme. Grundsätzlich scheint die Gesellschaft mit ihren zahlreichen Produkten gut positioniert, auch wenn jetzt kein Blockbuster zum Portfolio gehört.
Zur Hauptversammlung am 26. Juni 2018 in München wird es noch keinen Dividendenvorschlag geben. Künftig will die Gesellschaft jedoch rund die Hälfte des Gewinns an die Aktionäre ausschütten. Bezogen auf den jetzigen Kurs könnte das auf eine Rendite von rund 2,5 Prozent hinauslaufen. Insgesamt scheint die Aktie der Dermapharm Holding sich vor allen Dingen für langfristig orientierte Anleger zu eignen. Positiv ist dabei mit Sicherheit, dass das Gros der institutionellen Anleger den Titel noch gar nicht auf dem Radar hat.
Dermapharm Holding
Kurs: 37,85
 Logistikhalle in Brehna (Sachsen-Anhalt)[/caption]
Markant verändert haben sich durch das IPO derweil die Bilanzrelationen: Mittlerweile weist Dermapharm ein Eigenkapital von rund 200 Mio. Euro aus, was auf einen Buchwert je Aktie von 3,73 Euro hinausläuft. Ein Fall für Kurs-Buchwert-Fans ist der Anteilschein damit zwar nun gar nicht, dafür sieht es bei anderen Kennzahlen vorteilhafter aus: Inklusive der Netto-Verschuldung von gut 191 Mio. Euro türmt sich der Unternehmenswert auf rund 1,71 Mrd. Euro, was etwas mehr als dem Zwölffachen des für 2018 zu erwartenden EBITDA entspricht. Das ist jetzt auch nicht unbedingt bestechend niedrig. Bei Stada Arzneimittel beträgt diese Relation allerdings fast 16. Zudem stehen die Chancen passabel, dass Dermapharm perspektivisch in den SDAX aufrückt, auch wenn der Streubesitzanteil mit 23,87 Prozent nicht sonderlich hoch ist. Die restlichen Stücke hält allesamt die Themis Beteiligungs-AG, hinter der die Familie des Pharma-Unternehmers Wilhelm Beier steht (siehe dazu auch den Beitrag von boersengefluester.de HIER). Abzuwarten bleibt, wie sich die Anteile auf die lange Sicht verschieben. Vorerst gilt eine Lock-up-Frist von zwölf Monaten ab Notizaufnahme. Grundsätzlich scheint die Gesellschaft mit ihren zahlreichen Produkten gut positioniert, auch wenn jetzt kein Blockbuster zum Portfolio gehört.
Zur Hauptversammlung am 26. Juni 2018 in München wird es noch keinen Dividendenvorschlag geben. Künftig will die Gesellschaft jedoch rund die Hälfte des Gewinns an die Aktionäre ausschütten. Bezogen auf den jetzigen Kurs könnte das auf eine Rendite von rund 2,5 Prozent hinauslaufen. Insgesamt scheint die Aktie der Dermapharm Holding sich vor allen Dingen für langfristig orientierte Anleger zu eignen. Positiv ist dabei mit Sicherheit, dass das Gros der institutionellen Anleger den Titel noch gar nicht auf dem Radar hat.
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Dermapharm Holding | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A2GS5D | DE000A2GS5D8 | SE | 1.875,12 Mio € | 09.02.2018 | Kaufen | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 793,83 | 942,91 | 1.024,78 | 1.135,35 | 1.180,77 | 1.164,98 | 1.200,00 | |
| EBITDA1,2 | 184,52 | 354,07 | 344,87 | 287,48 | 307,43 | 317,57 | 338,00 | |
| EBITDA-margin %3 | 23,24 | 37,55 | 33,65 | 25,32 | 26,04 | 27,26 | 28,17 | |
| EBIT1,4 | 136,85 | 298,47 | 243,69 | 182,89 | 216,93 | 220,67 | 240,00 | |
| EBIT-margin %5 | 17,24 | 31,65 | 23,78 | 16,11 | 18,37 | 18,94 | 20,00 | |
| Net profit1 | 85,93 | 208,90 | 132,62 | 60,53 | 111,74 | 131,35 | 144,00 | |
| Net-margin %6 | 10,83 | 22,16 | 12,94 | 5,33 | 9,46 | 11,28 | 12,00 | |
| Cashflow1,7 | 131,10 | 250,37 | 288,53 | 219,42 | 201,38 | 229,15 | 240,00 | |
| Earnings per share8 | 1,59 | 3,89 | 2,49 | 1,16 | 2,11 | 2,46 | 2,65 | |
| Dividend per share8 | 0,88 | 2,17 | 1,05 | 0,88 | 0,90 | 0,88 | 1,05 | |
Quelle: boersengefluester.de and company details
Foto: Clipdealer
...
© boersengefluester.de | Redaktion
Was für eine Veränderung: Als wir Coreo-Vorstand Marin N. Marinov im Juni 2017 auf der Prior-Kapitalmarktkonferenz zum ersten Mal haben präsentieren gesehen, hörte sich alles noch mehr nach einer Konzeptstudie als nach einem operativ tätigen börsennotierten Immobilienunternehmen an. Außer einer Handvoll Häuser in Bad Köstritz, hatte die aus der Beteiligungsgesellschaft Nanostart hervorgegangene Coreo noch nicht viel zu bieten. Entsprechend zurückhaltend äußerten sich auch viele Nebenwerteprofis auf der Prior-Konferenz. Auf der von Edison und BankM unterstützten Frühjahrskonferenz im Mai 2018 zeigte sich dagegen ein ganz anderer Marinov. Kein Wunder, schließlich hatten die Frankfurter erst wenige Tage zuvor eine Ausschreibung der Commerzbank über insgesamt zwölf Wohn- und Geschäftshäuser – in der Regel ehemalige Bankfilialen – gewonnen (siehe dazu auch den Beitrag von boersengefluester.de HIER). Firmenkenner bezeichneten den Zuschlag für Coreo als Megadeal. Soweit ging Marinov zwar nicht auf der Frühjahrskonferenz.
[sws_blue_box box_size="640"]Extra-Tipp: Wertvolle Informationen liefert unsere Investor-Übersicht für alle Scale-Aktien.[/sws_blue_box]
Gleichwohl konnte er seine Freude kaum verbergen: „Unser Eintritt in die Top 7-Standorte. Das Portfolio wird sich super positiv entwickeln.“ In einem ersten Schritt geht es nun darum, das Gesamtpaket aus der „Hydra-Ausschreibung“ zu separieren. Nicht alle Objekte sollen zwangsläufig dauerhaft bei Coreo bleiben. So ist von einem Sale- und einem Hold-Portfolio die Rede. Aus dem Sale-Portfolio will Marinov bis Ende des Jahres einen hohen einstelligen Millionen-Euro-Betrag herausholen. Zu den Sahnestücken des insgesamt rund 22,5 Mio. Euro schweren Investments zählen dagegen Immobilien in Frankfurt, Darmstadt, Hanau, Gießen, Wetzlar und Trier. Um das volle Potenzial zu heben, wird Coreo zunächst sogar rund 5,5 Mio. Euro in die Sanierung und die Neuvermietung stecken. Erst ganz am Ende will das Unternehmen dann entscheiden, ob die Hold-Objekte langfristig im Bestand bleiben sollen oder ebenfalls veräußert werden sollen. Schon sehr viel früher will Marinov dagegen die Finanzierungsstruktur verbessern. Konkret geht es um die vorzeitige Ablösung einer Ende 2017 begebenen Optionsanleihe im Volumen von 20 Mio. Euro, an die ein üppiger Zins-Kupon von 10 Prozent geheftet ist. Zeichner der Blindpool-Anleihe waren damals Investoren der amerikanischen Serengeti Asset Management. Einer Gesellschaft, mit denen Coreo bislang keine Geschäfte gemacht hatte oder die in Verbindung zu bisherigen Aktionären steht, wie Marino versichert.
Nicht in die Karten schauen lässt sich der Manager derweil mit Blick auf die rund 2 Millionen – noch aus der Zeit als Nanostart – im Depot befindlichen Magforce-Aktien. „Mittelfristig werden wir den Beteiligung abbauen“, räumt Marinov zwar ein. Zum Timing macht der Immobilienprofi jedoch keine Angaben. In der Tat will dieser Abschmelzprozess sehr gut überlegt werden. Immerhin hat das auf die Behandlung von Gehirnturmoren spezialisierte Unternehmen erst kürzlich eine wichtige Zulassungshürde in den USA genommen. „Die FDA-Zulassung war ein viel größerer Erfolg, als der Kapitalmarkt bisher realisiert hat. Wichtig ist zu verstehen, dass wir von der FDA bereits vor einiger Zeit als Medizintechnikprodukt eingestuft worden sind. Die Anforderungen der FDA für ein medizinisches Gerät sind deutlich weniger belastend und riskant. Wenn wir nun in der kommenden Studie, die sich auf die Behandlung von Prostatakrebs bezieht, unsere prognostizierten Ergebnisse liefern können, werden wir schnell die kommerzielle Zulassung erhalten. Ich bin zuversichtlich, dass wir spätestens 2019 die Zulassung in den USA erhalten werden“, sagte Magforce-Vorstand Ben Lipps kürzlich im Interview mit dem Wirtschaftsmagazin Bilanz (das komplette Interview finden Sie HIER auf welt.de).
Damit nicht genug: Die Analysten der MainFirst Bank haben sich in einer 39 Seiten umfassenden Studie die Aktie von Magforce ebenfalls genau angesehen und nennen in ihrer Erststudie jetzt ein Kursziel von 15,60 Euro. Aktuelle Notiz für die im Scale gelistete Magforce-Aktie: 5,80 Euro. Für den Fall, dass sämtliche Erwartungen zu 100 Prozent erfüllt werden, hält MainFirst in einem „Bull-Case-Scenario“ sogar ein ungewöhnliches Kursziel von bis zu 46 Euro für möglich. Demnach soll die bislang nahezu umsatzfreie Magforce bis zum Jahr 2022 auf Erlöse von 84,5 und ein Betriebsergebnis von 20,6 Mio. Euro kommen. Zurück zu Coreo: Es wird also unglaublich schwierig für Marinow, den richtigen Exit-Zeitpunkt zu finden. Immerhin geht es – wenn alles gut läuft – um einen stattlichen zweistelligen Millionen-Euro-Betrag. Ein Joker im Ärmel ist die eigentlich gar nicht zu einem Immobilienunternehmen passende Magforce-Beteiligung damit allemal.
Foto: Pixabay
...
MagForce
Kurs: 0,00
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| MagForce | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A0HGQF | DE000A0HGQF5 | AG | 0,10 Mio € | 20.09.2007 | - | |
* * *
© boersengefluester.de | Redaktion
Sonderlich glücklich lief das IPO der STS Group bislang nun wahrlich nicht: Weder für die Beteiligungsgesellschaft mutares als abgebenden Aktionär, noch für den Lkw-Zulieferer selbst. Immerhin werden die Stücke im vorbörslichen Handel auf Tradegate gerade einmal am unteren Ende der bislang kommunizierten Spanne von 26 bis 32 Euro gehandelt. Insbesondere für mutares-Aktionäre ist das insofern enttäuschend, weil es in Finanzkreisen zuvor die Hoffnung gab, dass die STS Group zu einer Bewertung im Bereich um 300 Mio. Euro an die Börse geführt werden könne. In der Mitte der gegenwärtig gewählten Bandbreite käme die Gesellschaft aus Hallbergmoos in der Nähe des Münchner Flughafens aber gerade einmal auf eine Kapitalisierung von 174 Mio. Euro, was sogar deutlich unter dem zuletzt genannten Net Asset Value (NAV) von rund 220 Mio. Euro liegt. Für potenzielle Zeichner der STS-Aktie mag das auf den ersten Blick eine Chance sein, immerhin kommt der Titel nun deutlich günstiger an die Börse als gedacht. Andererseits drängt sich die Frage auf, warum die – sonst nicht als gerade als zimperlich geltende – Emissionsbank Hauck & Aufhäuser auf einen entsprechenden Discount gedrängt hat.
Auf der Frühjahrskonferenz in Frankfurt begründete mutares-CFO Mark Friedrich das Pricing in erster Linie mit dem gegenwärtigen Börsenumfeld. Unserer Meinung nach keine schlagende Argumentation – wie übrigens auch schon bei dem zuvor abgesagten Börsengang von Springer Nature. Immerhin kennt der DAX seit Wochen fast nur noch die Aufwärtsbewegung und man mag fragen, wie gut das Börsenumfeld denn eigentlich noch werden soll? Freilich räumte Friedrich ganz unumwunden ein: „Wir hätten uns eine höhere Spanne gewünscht.“ Zudem drängt sich natürlich die Frage auf, wie belastbar die NAV-Berechnungen von mutares für die einzelnen Töchter tatsächlich ist, wenn es beim ersten Stresstest gleich zu derartigen Diskrepanzen kommt. Die Quittung gab es an der Börse prompt: Immerhin knickte der Aktienkurs von mutares um ein rundes Viertel nach unten ein und bemüht sich gegenwärtig um Stabilisierung im Bereich 12,50 Euro. Im Wertpapierprospekt zum IPO der STS-Aktie wird indes schnell deutlich, dass die Zahlen des Experten für Spritzgussteile wie Stoßfänger und Innenverkleidungen durch erhebliche Sondereffekte geprägt sind, weil die heutige STS Group in den vergangenen Jahren erst durch verschiedene Zukäufe zur jetzigen Gestalt geformt worden ist.
Den Startpunkt bildete im Jahr 2013 der Erwerb des italienischen Nutzwagen-und Leichtfahrzeuggeschäfts der schweizerischen Autoneum-Gruppe. Die anschließend in STS Acoustics S.p.A. umfirmierte Gruppe war damals mit Erlösen von 112 Mio. Euro und einem Betriebsergebnis von minus 13 Mio. Euro jedoch alles andere als eine gesunde Gesellschaft. Im Sommer 2016 folgte die Expansion nach Brasilien – abermals durch einen Werkskauf von Autoneum. Ende 2016 leitete mutares dann die Übernahme der zwei französischen Werke (rund 70 Mio. Euro Umsatz) der mittlerweile in Novares umfirmierten Mecplast-Gruppe ein. Im Sommer 2017 besiegelte mutares schließlich die Übernahme des Nutzfahrzeug-Zuliefergeschäfts von Plastic Omnium – wodurch knapp 200 Mio. Euro Umsatz zusätzlich zur STS Group kamen. Unter der Annahme, dass die jüngsten Verstärkungen allesamt bereits komplett in die Zahlen für das vergangene Jahr eingeflossen wären, käme die STS Group 2017 auf Erlöse von 425,23 Mio. Euro sowie ein Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) von 65,81 Mio. Euro.
...
Mutares
Kurs: 24,35
STS Group
Kurs: 4,36
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 235,00 | 242,00 | 235,10 | 277,90 | 311,10 | 292,00 | 290,00 | |
| EBITDA1,2 | 14,70 | 19,10 | 9,60 | 20,50 | 23,00 | 23,00 | 23,40 | |
| EBITDA-margin %3 | 6,26 | 7,89 | 4,08 | 7,38 | 7,39 | 7,88 | 8,07 | |
| EBIT1,4 | -1,40 | 3,60 | -6,60 | 6,80 | 7,50 | 5,30 | 5,50 | |
| EBIT-margin %5 | -0,60 | 1,49 | -2,81 | 2,45 | 2,41 | 1,82 | 1,90 | |
| Net profit1 | -15,90 | 1,80 | -9,90 | -1,20 | -0,60 | -0,50 | -0,25 | |
| Net-margin %6 | -6,77 | 0,74 | -4,21 | -0,43 | -0,19 | -0,17 | -0,09 | |
| Cashflow1,7 | -1,60 | 36,10 | 6,50 | 30,50 | 7,10 | 41,50 | 15,00 | |
| Earnings per share8 | -2,60 | 0,30 | -1,50 | -0,20 | -0,10 | -0,10 | -0,04 | |
| Dividend per share8 | 0,00 | 0,00 | 0,00 | 0,00 | 0,05 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
So weist der Börsenaspirant dagegen Umsätze von 309,99 Mio. Euro sowie ein EBITDA von 55,04 Mio. Euro aus. Bereinigt um Sondereffekte aus den Übernahmen und Transferleistungen aus der früheren Konzernstruktur bliebe davon allerdings „nur“ ein EBITDA von knapp 14,17 Mio. Euro übrig – nach (bereinigt) 7,33 Mio. Euro im Jahr zuvor. Das wiederum entspricht einer nicht unbedingt üppigen EBITDA-Marge von annähernd 4,6 Prozent. Hier agieren andere börsennotierte Lkw-Zulieferer wie SAF-Holland oder Jost Werke in deutlich höheren Regionen. Auf die Manager der STS Group wartet also noch einiges an Arbeit. Immerhin betonte STS-Chief Operating Officer Patrick Oschust auf der von Edison und BankM gesponserten Frühjahrskonferenz: „Die klassische Integration ist abgeschlossen. Wir gehen jetzt ins Tagesgeschäft über.“ Mit den Mitteln aus dem Börsengang – es geht um vermutlich knapp 30 Mio. Euro – will STS insbesondere die weitere Expansion Richtung China und Nordamerika sowie die Ausdehnung der Produktion nach Osteuropa vorantreiben. Um der Börsenstory mehr Pepp zu verleihen, fehlen aber auch die Schlagworte Autonomes Fahren und E-Mobility nicht.
Per saldo wird sich in den kommenden Tagen aber erst einmal zeigen müssen, ob der Sprung in den Prime Standard überhaupt gelingt. Die erste Enttäuschung bei der "nur" im Börsensegment Scale gelisteten mutares-Aktie scheint indes verdaut. Trotzdem werden die kommenden Tage extrem spannend. Die Aktie von mutares scheint indes schon allein wegen der sehr hohen Dividendenrendite von fast acht Prozent haltenswert. Die Hauptversammlung findet allerdings erst am 20. Juli 2018 statt – bis zur Ausschüttung dauert es also noch eine Weile. Bei STS sehen wir kurzfristig keinen Handlungsbedarf.
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| STS Group | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A1TNU6 | DE000A1TNU68 | AG | 28,34 Mio € | 01.06.2018 | - | |
* * *
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Mutares | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A2NB65 | DE000A2NB650 | SE & Co. KGaA | 623,80 Mio € | 10.06.2008 | Kaufen | |
* * *
© boersengefluester.de | Redaktion
Damit erst gar keine Missverständnisse entstehen. Sartorius ist ein erstklassiges Unternehmen mit einer beeindruckenden Entwicklung von Umsatz und Gewinn. Allein in den vergangenen fünf Jahren kletterte das um Sondereffekte aus Übernahmen oder Sicherungsgeschäfte bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen – bei Sartorius heißt diese Kennzahl „Underlying EBITDA“ – von 172,6 auf 353,2 Mio. Euro. Für das laufende Jahr stellt Sartorius-Vorstand Joachim Kreuzburg ein Umsatzplus zwischen neun und zwölf Prozent sowie eine Anstieg der bereinigten EBITDA-Marge um etwa 0,5 Punkte auf 25,6 Prozent in Aussicht. Demnach könnte das Underlying EBITDA für 2018 auf eine Größenordnung zwischen 392 und 403 Mio. Euro zusteuern. Dem steht mittlerweile allerdings eine Marktkapitalisierung von 10.513 Mio. Euro entgegen. Inklusive der Netto-Verbindlichkeiten von 895,5 Mio. Euro türmt sich Unternehmenswert (Enterprise Value) des Zulieferers für medizinische Labore und die biopharmazeutische Branche sogar auf 11.408 Mio. Euro. Das entspricht mehr als dem 28,3fachen des – in der günstigen Annahme – für 2018 erwarteten Underlying EBITDA. Eine mehr als stolze Bewertung, die sich, wenn man den Börsenwert um die im Bestand befindlichen eigenen Aktien korrigiert, auch nur auf ein Multiple von 24,9 ermäßigt.
Das Kurs-Buchwert-Verhältnis (KBV) der im TecDAX gelisteten Vorzüge hat sich nach der fast 80-Prozent-Rally seit Jahresbeginn auf nun 17,7 erhöht. Zum Vergleich: Der langfristige Mittelwert des KBV liegt bei rund 6,5. Auch das nicht gerade vorteilhaft. Hinzu kommt, dass der Goodwill (Firmenwert) in der Bilanz mit 646,6 Mio. Euro höher ist als das den Aktionären zurechenbare Eigenkapital von 634,7 Mio. Euro. Keine ganz alltägliche Relation, die – sofern es einmal Abschreibungsbedarf heben sollte – zu einem Bumerang werden würde. Unter Dividendenanspekten war die Sartorius-Aktie zwar nie sonderlich attraktiv, aber auch hier zeigen sich die Auswirkungen des rasanten Kursanstiegs. Wer am Tag der Hauptversammlung 2018 eingestiegen ist, kommt gerade mal auf eine Rendite von 0,4 Prozent. Nun: Anlegern wird das bislang egal sein, schließlich performt die Aktie zurzeit einfach nur gut.
Trotzdem ist es unserer Meinung nach sinnvoll, dass boersengefluester.de einmal auf die mittlerweile doch recht monströsen Bewertungsrelationen hinweist. Normalweise dürfte sich niemand beschweren, wenn die Sartorius-Aktie um ein gutes Drittel niedriger notieren sollte. Auch dann käme der Titel schließlich noch immer auf ein KGV von 35. Und auf All-Time-High auszusteigen muss ja keine schlechte Idee sein. Die jünsten Kursziele der Analysten bewegen sich zwischen 78 Euro (Kepler Cheuvreux) und 141 Euro (Deutsche Bank bzw. M.M. Warburg).
Foto: Sartorius AG
...
Sartorius ST
Kurs: 205,50
Sartorius VZ
Kurs: 261,00
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 2.335,66 | 3.449,22 | 4.174,70 | 3.395,70 | 3.380,70 | 3.538,10 | 3.805,00 | |
| EBITDA1,2 | 636,70 | 1.134,26 | 1.410,40 | 962,70 | 945,30 | 1.051,60 | 1.165,00 | |
| EBITDA-margin %3 | 27,26 | 32,89 | 33,78 | 28,35 | 27,96 | 29,72 | 30,62 | |
| EBIT1,4 | 456,11 | 903,16 | 1.064,80 | 503,90 | 530,00 | 542,60 | 565,00 | |
| EBIT-margin %5 | 19,53 | 26,18 | 25,51 | 14,84 | 15,68 | 15,34 | 14,85 | |
| Net profit1 | 299,56 | 426,98 | 913,10 | 290,60 | 137,40 | 230,40 | 250,00 | |
| Net-margin %6 | 12,83 | 12,38 | 21,87 | 8,56 | 4,06 | 6,51 | 6,57 | |
| Cashflow1,7 | 511,53 | 865,81 | 734,20 | 853,60 | 976,00 | 837,00 | 860,00 | |
| Earnings per share8 | 4,38 | 8,09 | 9,58 | 4,95 | 5,30 | 4,79 | 5,30 | |
| Dividend per share8 | 0,71 | 1,26 | 1,44 | 0,74 | 0,74 | 0,74 | 1,44 | |
Quelle: boersengefluester.de and company details
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Sartorius VZ | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 716563 | DE0007165631 | AG | 17.465,76 Mio € | 10.07.1990 | Halten | |
* * *
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Sartorius ST | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 716560 | DE0007165607 | AG | 17.465,76 Mio € | 10.07.1990 | Halten | |
* * *
© boersengefluester.de | Redaktion
Das Thema Aktie kommt im Geschäftsbericht von Mühlbauer schon seit vielen Jahren nicht mehr vor. Ganz so, als hätte der von Josef Mühlbauer geführte Familienkonzern die Börse abgehakt. Dabei kaufen sowohl Firmengründer Mühlbauer als auch die Gesellschaft seit Jahren fleißig eigene Aktien. Mittlerweile dürfte der Streubesitz des nur im unregulierten Basic Board gehandelten Titels vermutlich nur bei rund 11 Prozent liegen. Kein Wunder, dass die Mühlbauer-Aktie regelmäßig als gefährdete Gattung – spricht von einem Delisting bedroht – angesehen wird. Tatsächlich passt Mühlbauer perfekt ins Raster für einen Börsenrückzug: Angesichts einer grundsoliden Bilanz ohne Bankverbindlichkeiten, dafür aber mit fast 70 Mio. Euro an liquiden Mitteln, sind Kapitalmaßnahmen zur Finanzierung des weiteren Wachstums eher kein Thema. Dabei agiert der Spezialmaschinenbauer zur Produktion von Reisepässen, ID-Karten, Halbleiterprodukten oder auch RFID-Anwendungen grundsätzlich in einem forschungsintensiven Umfeld. Knapp 15 Prozent der insgesamt 3.078 Mitarbeiter sind dem F&E-Bereich zuzuordnen.
Operativ muss die Gesellschaft nach den starken Jahren 2015 und 2016 deutlich kleinere Brötchen backen. Zum Teil hängen die rückläufigen Zahlen an den üblichen Schwankungen im Projektgeschäft, allerdings herrscht im klassischen Maschinenbereich ein gnadenloser Wettbewerb, weswegen sich die in Roding – rund 50 km von Regensburg entfernt – ansässige Gesellschaft zunehmend als Lösungsanbieter rund um Sicherheitsprodukte (Software, Hardware, Services) positioniert. Trotzdem: 2017 fiel der Umsatz um 9,2 Prozent auf 266,40 Mio. Euro zurück. Das Ergebnis vor Zinsen und Steuern (EBIT) gab um 11,8 Prozent auf 42,38 Mio. Euro ab. Beinahe selbstverständlich für ein so sehr auf Vertrauen und Verlässlichkeit pochendes Unternehmen wie Mühlbauer ist dagegen, dass die Dividende nicht angetastet wird und für 2017 erneut 1,50 Euro pro Anteilschein ausgekehrt werden. Damit bringt es der Titel auf eine Rendite von immerhin fast 3,9 Prozent. Allein das hält boersengefluester.de für ein gewichtiges Argument zugunsten der Mühlbauer-Aktie.
Abzuwarten bleibt derweil, wie sich die Geschäfte im laufenden Jahr entwickeln werden. Momentan stellt Mühlbauer für 2018 zwar Umsatzerlöse auf Vorjahresniveau in Aussicht. Für das operative Ergebnis kalkuliert das Management jedoch mit einem neuerlichen Rückgang – ohne dabei eine Bandbreite zu nennen. Das ist zunächst mal eine enttäuschende Prognose. Unterstellt, dass das EBITDA im laufenden Jahr von 57,5 auf 52,0 Mio. Euro schmelzen würde, käme die Gesellschaft freilich noch immer auf eine attraktive Bewertung. Immerhin türmt sich der Unternehmenswert (Enterprise Value = Marktkapitalisierung minus Netto-Finanzguthaben) gegenwärtig nur auf knapp 500 Mio. Euro, was auf ein EV/EBITDA-Multiple für 2018 von rund 9,6 hinauslaufen würde. Prognostizieren lassen sich die Zahlen freilich nur sehr ungenau. Gut möglich, dass die Gewinne deutlich stärker einknicken – oder aber Mühlbauer zu Jahresbeginn eher tiefstapelt. So gesehen würde boersengefluester.de zurzeit auch nicht unbedingt zu Neuengagements raten. Eine Halten-Position ist das Papier aber vermutlich schon. Von Analysten wird die Mühlbauer-Aktie leider schon seit geraumer Zeit verfolgt. Auch sonst hält sich die Gesellschaft mit Investorenmeldungen zurück. Der nächste offizielle Termin sind die Halbjahreszahlen am 8. August 2018. Einen Tag später findet dann die Hauptversammlung statt.
Foto: Mühlbauer Holding AG (Inlaybestückung)
...
Mühlbauer Holding
Kurs: 43,60
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 283,06 | 343,01 | 324,47 | 464,41 | 522,46 | 484,58 | 490,00 | |
| EBITDA1,2 | 58,16 | 92,98 | 33,41 | 94,63 | 46,38 | 76,18 | 78,00 | |
| EBITDA-margin %3 | 20,55 | 27,11 | 10,30 | 20,38 | 8,88 | 15,72 | 15,92 | |
| EBIT1,4 | 43,67 | 76,73 | 8,08 | 66,32 | 15,11 | 51,20 | 53,00 | |
| EBIT-margin %5 | 15,43 | 22,37 | 2,49 | 14,28 | 2,89 | 10,57 | 10,82 | |
| Net profit1 | 34,66 | 58,93 | -3,02 | 48,41 | 11,54 | 24,69 | 26,50 | |
| Net-margin %6 | 12,25 | 17,18 | -0,93 | 10,42 | 2,21 | 5,10 | 5,41 | |
| Cashflow1,7 | 67,95 | 59,18 | 39,68 | 38,76 | 55,69 | 42,04 | 45,00 | |
| Earnings per share8 | 2,43 | 4,13 | -0,21 | 3,35 | 0,80 | 1,74 | 1,80 | |
| Dividend per share8 | 1,50 | 1,50 | 1,00 | 1,00 | 1,50 | 1,50 | 1,50 | |
Quelle: boersengefluester.de and company details
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Mühlbauer Holding | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 662720 | DE0006627201 | AG | 640,75 Mio € | 10.07.1998 | Kaufen | |
* * *
© boersengefluester.de | Redaktion
Mit dieser Anpassung sollten jetzt wohl alle gut leben können. Entgegen der ursprünglich kommunizierten Variante passt die Deutsche Börse bei der Neugestaltung der Indexwelt nun nämlich die Zahl der Mitglieder von MDAX und SDAX an und vermeidet so eine – in den Augen vieler Investoren – nicht gerade wünschenswerte strukturelle Verschiebung der Größenordnungen in SDAX und MDAX. Boersengefluester.de hatte Anfang März 2018 (zu dem Artikel kommen Sie HIER) ausführlich über die drohenden Konsequenzen der Indexneuordnung berichtet und zu einem entsprechenden Feedback an die Deutsche Börse aufgerufen. Zu diesem Beitrag erreichte uns ungewöhnlich viel positive Resonanz – insbesondere von der Unternehmensseite. Umso erfreuter sind wir nun, dass die Frankfurter tatsächlich eingelenkt haben. Die Eckpunkte der ab 24. September 2018 geltenden Indexreform: Die scharfe Trennung zwischen Technologie und traditionellen Branchen (Classic) wird aufgehoben. Eine sinnvolle Entscheidung. Technologiewerte können künftig damit – neben dem DAX – auch in den MDAX und SDAX einziehen.
Damit die jetzigen Mitglieder aus MDAX und SDAX nicht über Gebühr von größeren Techtiteln aus ihren angestammten Indizes verdrängt werden, erhöht die Deutsche Börse AG die Zahl der MDAX-Plätze von 50 auf 60. Im SDAX haben künftig sogar 70 Titel Platz – statt bislang 50. „Mit diesen Anpassungen trägt die Deutsche Börse den vielfältigen Rückmeldungen zur vorangegangenen Marktkonsultation Rechnung“, heißt es offiziell. Zudem betont die Deutsche Börse, dass mit den nachträglichen Änderungen die „Repräsentativität der Indizes sowie die hohe Liquidität und Handelbarkeit“ sichergestellt bleiben. Um die exakten Auswirkungen der Neuordnung frühzeitig abschätzen zu können, präsentiert die Börse ab dem 18. Juni 2018 Schattenindizes, die das künftige Reglement bereits jetzt abbilden.
Gewinner der Nachjustierung sind insbesondere „kleinere“ SDAX-Werte wie Borussia Dortmund, bet-at-home.com, Vossloh oder Jost Werke. Möglicherweise darf sishc auch sogar BayWa Hoffnungen auf eine Rückkehr in den Small Cap-Index machen. Gewöhnen müssen sich Anleger künftig aber auch daran, dass Aktien wie SAP oder Infineon nicht nur im DAX, sondern auch im TecDAX notieren. Das Tech-Barometer wiederum bleibt auf 30 Teilnehmer limitiert.
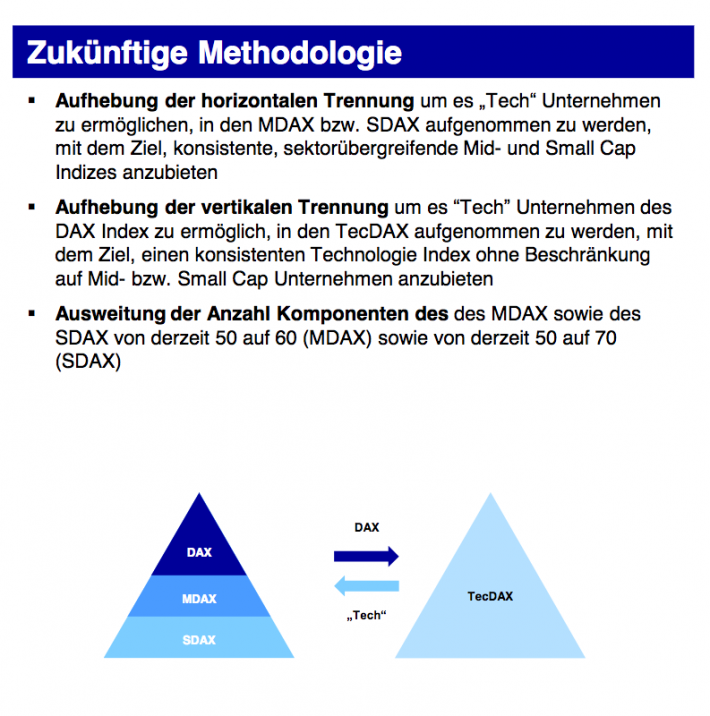 Quelle: Deutsche Börse AG
Foto: Shutterstock
...
Quelle: Deutsche Börse AG
Foto: Shutterstock
...
© boersengefluester.de | Redaktion
Scheinbar ist bei 2G Energy doch einiges in Gang gekommen: Dabei hatten wir nach unserem letzten Gespräch im November 2017 auf dem Eigenkapitalforum in Frankfurt mit – dem damals noch ganz neuen – Finanzvorstand Friedrich Pehle noch den Eindruck, dass bei dem Anbieter von Kraft-Wärme-Kopplungs-(KWK)-Anlagen in der Vergangenheit längst nicht alles so optimal lief, wie man vielleicht gedacht haben mag. Technisch waren die Anlagen der aus dem münsterländischen Heek stammenden Gesellschaft zwar immer tadellos, und die – zu einem wesentlichen Teil politisch induzierten – enormen Nachfrageschwankungen kann man 2G Energy kaum in die Schuhe schieben. Doch was die Verbesserung der internen Geschäftsprozesse und Kennzahlen angeht, gab es lange Zeit kaum Fortschritte. Jedenfalls hörte sich die Bestandsaufnahme von Pehle für unseren Geschmack vergleichsweise ernüchternd an. Mittlerweile hat der Vorstand den Geschäftsbericht für 2017 vorgelegt, der die bislang genannten Eckdaten bestätigt – und auch an dem Ausblick für 2018 hat sich nichts geändert.
Die eigentliche Überraschung war vermutlich ohnehin schon vorher, wonach die 2017er-Erlöse mit 189,40 Mio. Euro doch ein gutes Stück über den noch Ende Februar kommunizierten „rund 180 Mio. Euro“ lagen. Aber auch der Netto-Gewinn von 4,92 Mio. Euro – entsprechend 1,11 Euro je Aktie – toppte am Ende die Erwartungen von boersengefluester.de. Das Vorstandsteam von 2G Energy bezeichnet den Überschuss derweil als „ordentlich“. Jedenfalls ist er die Basis für die um 2 Cent auf 0,42 Euro erhöhte Dividende je Aktie. Bezogen auf den aktuellen Kurs kommt der im Börsensegment Scale gelistete Anteilschein damit auf eine Rendite von knapp zwei Prozent. Das ist jetzt nicht übermäßig hoch, aber auch nicht ganz verkehrt. Die Hauptversammlung findet am 4. Juli 2018 im nahegelegenen Ahaus statt.
Überhaupt scheint sich an der Börse momentan die Einschätzung durchzusetzen, wonach 2G Energy auf einem guten Weg ist. Immerhin hat der Anteilschein seit Jahresbeginn um deutlich mehr als 20 Prozent an Wert gewonnen und ist mit Schwung über die Marke von 20 Euro gesprungen. Der nächste größere Widerstand lauert nun bei etwa 25 Euro. An dieser Hürde war der Titel vor knapp einem Jahr noch mehrmals gescheitert. Die kommenden Wochen werden also richtungsweisend sein. „Wir haben wichtige Schritte zur Effizienzsteigerung in Produktion, Einkauf, Service, Vertrieb und Verwaltung sowie zur Glättung der Saisonalität eingeleitet und viel Energie in unsere drei Leitprojekte Partnerkonzept (Internationalisierung), Digitalisierung und „Lead to Lean“ investiert“, heißt es offiziell. Am Ende sollen die Anstrengungen für eine „wieder dynamischere Entwicklung unseres Unternehmens“ sorgen. Für 2018 kalkuliert CFO Pehle mit Erlösen zwischen 180 und 210 Mio. Euro sowie einer EBIT-Marge in einer Spanne von 3,5 bis 5,5 Prozent (bezogen auf den Umsatz). Demnach sollte 2G Energy für 2018 beim Ergebnis vor Zinsen und Steuern in einem Korridor von 6,3 bis 10,5 Mio. Euro landen.
[sws_blue_box box_size="640"]Tipp: Kennen Sie schon unsere neue Gesamtübersicht für alle Scale-Aktien? Einfach HIER klicken.[/sws_blue_box]
Zur Einordnung: Die Analysten von First Berlin kalkulieren für das laufende Jahr zurzeit mit einem EBIT von 9,3 Mio. Euro. Die Erwartungshaltung des Kapitalmarkts bewegt sich also durchaus am oberen Ende der Spanne – lässt andererseits aber noch immer Luft für positive Überraschungen. Das Kursziel setzt First Berlin in ihrer jüngsten Studie bei 27,30 Euro an. In dieser Größenordnung bewegt sich auch der nach Auffassung von SMC Research faire Wert der 2G-Aktie. Die Marktkapitalisierung beträgt zurzeit knapp 96 Mio. Euro, was ebenfalls eine interessante Größenordnung ist. Immerhin gilt die Schwelle zu einem dreistelligen Millionen-Euro-Börsenwert vor allem für institutionelle Investoren als wichtig, um überhaupt erst einmal auf dem Radar aufzutauchen.
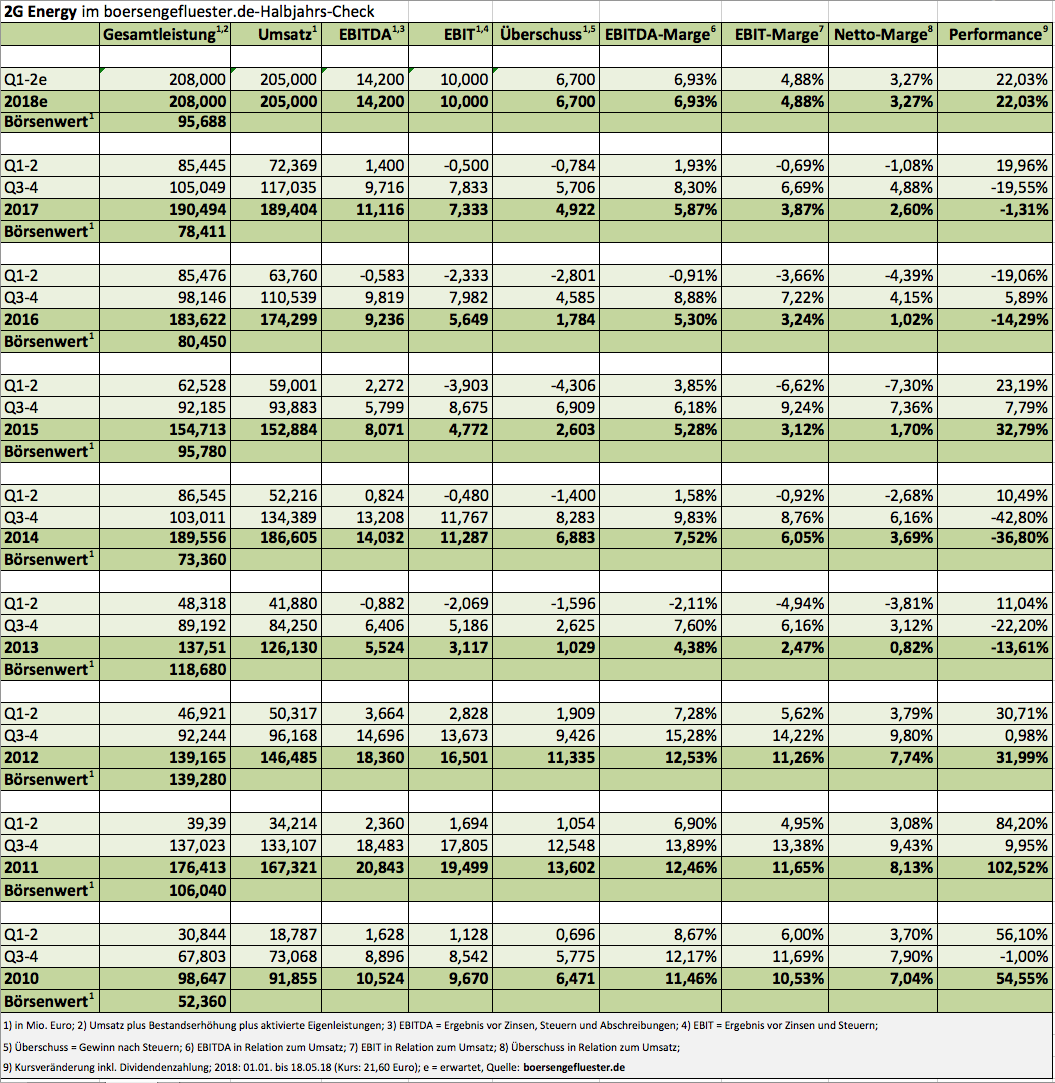 Foto: 2G Energy AG...
2G Energy
Kurs: 47,30
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| 2G Energy | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A0HL8N | DE000A0HL8N9 | AG | 848,56 Mio € | 31.07.2007 | Kaufen | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 246,73 | 266,35 | 312,63 | 365,07 | 375,61 | 398,40 | 490,00 | |
| EBITDA1,2 | 20,11 | 21,87 | 26,63 | 34,30 | 41,11 | 35,30 | 54,00 | |
| EBITDA-margin %3 | 8,15 | 8,21 | 8,52 | 9,40 | 10,95 | 8,86 | 11,02 | |
| EBIT1,4 | 16,45 | 17,93 | 21,96 | 27,64 | 33,35 | 26,30 | 49,00 | |
| EBIT-margin %5 | 6,67 | 6,73 | 7,02 | 7,57 | 8,88 | 6,60 | 10,00 | |
| Net profit1 | 11,96 | 12,64 | 16,37 | 17,99 | 23,67 | 16,76 | 33,00 | |
| Net-margin %6 | 4,85 | 4,75 | 5,24 | 4,93 | 6,30 | 4,21 | 6,74 | |
| Cashflow1,7 | 9,79 | 8,86 | 4,98 | 11,72 | 53,35 | -38,57 | 41,00 | |
| Earnings per share8 | 0,68 | 0,71 | 0,91 | 1,00 | 1,32 | 0,93 | 1,84 | |
| Dividend per share8 | 0,11 | 0,12 | 0,14 | 0,17 | 0,20 | 0,21 | 0,25 | |
Quelle: boersengefluester.de and company details
Foto: 2G Energy AG...
© boersengefluester.de | Redaktion
Bei der Präsentation von Mobotix auf der Frühjahrskonferenz 2018 im Raum Megabyte des Frankfurter Marriott Hotels hatten wir uns eigentlich auf etwas ganz anderes eingestellt: Angesichts einer Reihe von schwierigen Jahren und der durch Konica Minolta geprägten Aktionärsstruktur – die Japaner halten 65,5 Prozent der Anteilscheine –, galt der Titel des Entwicklers von Videokamerasystemen für boersengefluester.de in erster Linie nur noch als Kandidat für einen Beherrschungsvertrag mit hoffentlich ansprechender Garantiedividende. Offenbar haben wir uns da getäuscht. Jedenfalls lieferte der seit Juni 2017 amtierende dänische Vorstandschef Thomas Lausten einen ungeahnt schwungvollen Vortrag: Eine neue Vertriebsstrategie, die sich auch stärker direkt an Endkunden richtet, intelligente Kamerasysteme sowie eine engere Zusammenarbeit mit Konica Minolta sind nur einige Eckpunkte der neuen Stoßrichtung. Für Fantasie sorgen auch Partnerschaften wie die mit Genetec, einem kanadischen Anbieter von Video-Managementsystemen. „Das ist ein fantastischer Türöffner für uns“, sagt Lausten.
Kapitalmarktorientierte Strukturmaßnahmen, wie einen Gewinnabführungsvertrag oder gar einen Börsenrückzug, passen für Finanzvorstand Klaus Kiener da nicht ins Bild: „Momentan hat Konica Minolta keine derartigen Absichten.“ Vielmehr will CEO Lausten den Shareholder Value dahin zurückbringen, wo er schon einmal war. Das freilich ist ein ambitioniertes Unterfangen: Der bisherige Höchstkurs von 26,98 Euro liegt schon mehr als sechs Jahre zurück. Damals – am 27. Februar 2012 – brachten die Pfälzer rund 358 Mio. Euro an Börsenwert auf die Waagschale. Zurzeit beträgt die Marktkapitalisierung gerade einmal 129 Mio. Euro. Perspektivisch will Lausten sogar nicht ausschließen, dass Mobotix über Zukäufe wachsen will – und dafür kann eine Börsennotiz mit den sich bietenden Möglichkeiten an Kapitalmaßnahmen schließlich nie schaden. Vorerst gilt es jedoch, den erhofften Turnaround umzusetzen. So soll das Netto-Ergebnis im Geschäftsjahr 2017/18 (30. September) auf plus 0,7 Mio. Euro drehen – nach einem Fehlbetrag von 7,6 Mio. Euro im Jahr zuvor. Bei den Umsätzen peilt CFO Kiener eine mehr oder weniger konstante Größenordnung von rund 65 Mio. Euro an.
Nächster Börsentermin ist der 28. Mai 2018 – dann findet in den Geschäftsräumen in Winnweiler-Langmeil die Hauptversammlung (HV) statt. Interessant: Trotz des dicken Verlusts will Mobotix eine Mini-Dividende von 0,04 Euro pro Anteilschein zahlen. Den Liquiditätsabfluss von knapp 531.000 Euro kann die Gesellschaft angesichts der immer noch vorzeigbaren Bilanz zwar locker verkraften. Überrascht ist boersengefluester.de trotzdem von der als Mindestdividende titulierten Ausschüttung. Letztlich ist sie wohl vor dem Hintergrund der Anfechtungsklagen gegen den Nullrunden-Beschluss auf der 2017er-HV zu sehen. Man muss wohl keine sonderlich prophetische Gabe haben, um vorherzusagen, dass dieser Punkt auch auf der nächsten HV für Diskussionsstoff sorgen wird. Per saldo hat uns die Vorstellung von Mobotix auf der Frühjahrskonferenz aber gut gefallen. Offenbar ist die Rollenverteilung zwischen Mobotix und Konica Minolta nun gefunden. Für das kommende Geschäftsjahr haben die Japaner jedenfalls den Kauf von Mobotix-Produkten im Wert von mindestens 3 Mio. Euro angekündigt und wollen darüber hinaus 1,5 Mio. Euro in die weitere Technologieentwicklung investieren.
Explizit adressiert sind Themen wie Smart Cities, Healthcare und auch Prozessoptimierung. „Weitere Investitionen werden getätigt, sobald es notwendig ist, das Wachstum von Mobotix über einen größeren, geografischen Raum und für neue Märkte zu beschleunigen“, sagt Konica Minolta-Manager Yoshiki Fukai. Alles deutet also darauf hin, dass die Pfälzer zunehmend eine Art Hightech-Schmiede für Konica werden. Im Prinzip kann das dem momentan seitwärts gerichteteten Aktienkurs nur helfen. Losgelöst davon bleiben einige Punkte, die den Titel zu einer Sondersituation für eher erfahrene Anleger machen: So ist der Titel nur im weitgehend unregulierten Basic Board gelistet – mit zudem relativ überschaubaren Handelsumsätzen.
Foto: Mobotix AG
...
Mobotix
Kurs: 0,79
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 70,35 | 62,42 | 56,04 | 63,17 | 50,00 | 52,65 | 49,00 | |
| EBITDA1,2 | 8,76 | 3,08 | -3,87 | 0,38 | 1,48 | 13,65 | 5,50 | |
| EBITDA-margin %3 | 12,45 | 4,93 | -6,91 | 0,60 | 2,96 | 25,92 | 11,22 | |
| EBIT1,4 | 6,17 | 0,23 | -7,52 | -3,84 | -3,07 | 8,31 | 0,05 | |
| EBIT-margin %5 | 8,77 | 0,37 | -13,42 | -6,08 | -6,14 | 15,78 | 0,10 | |
| Net profit1 | 4,68 | -0,06 | -6,31 | -5,41 | -5,50 | 2,76 | -2,50 | |
| Net-margin %6 | 6,65 | -0,10 | -11,26 | -8,56 | -11,00 | 5,24 | -5,10 | |
| Cashflow1,7 | -0,53 | 3,07 | -4,43 | 2,72 | 6,00 | 2,91 | 2,40 | |
| Earnings per share8 | 0,35 | -0,01 | -0,48 | -0,41 | -0,42 | 0,21 | -0,19 | |
| Dividend per share8 | 0,04 | 0,04 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Mobotix | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 521830 | DE0005218309 | AG | 10,43 Mio € | 31.03.2008 | Halten | |
* * *
© boersengefluester.de | Redaktion
In der Finanzszene wird die Cyan-Aktie regelmäßig als attraktiver Tipp gehandelt. Und so wundert es auch nicht, dass sich die Marktkapitalisierung seit dem Börsenstart Ende März 2018 von rund 193 Mio. Euro auf mittlerweile fast 206 Mio. Euro erhöht hat – ausgehend von einem Emissionspreis bei 23 Euro pro Anteilschein. Bemerkenswert ist Entwicklung des Anbieters von IT-Sicherheitslösungen für den Einsatz im Mobilfunkbereich aber auch deshalb, weil die Unternehmensbewertung vor dem Start im Börsensegment Scale noch sehr viel niedriger war – wie die Erklärungen im Börsenprospekt (Download HIER) zu einem wichtigen Optionsvertrag zeigen, der die heutige Unternehmsstruktur überhaupt erst eingeleitet hat. Demnach hat die Cyan AG kürzlich für 49 Prozent an der CYAN Security Group GmbH rund 25,75 Mio. Euro (zuzüglich einer kleinen variablen Komponente) bezahlt, was auf eine Unternehmensbewertung von Pi mal Daumen gerade einmal 50 Mio. Euro hinausläuft. Kein Wunder, dass sich einzelne Investoren fragen, wie der plötzliche Wertzuwachs zu erklären ist?
...
© boersengefluester.de | Redaktion
Viele Bilder – wenig Zahlen: Präsentationen wie die von Staramba, muss man als ehr konservativer Investor schon mögen. Zurzeit sind jedoch alle super happy mit der Entwicklung des Spezialisten für Scan-Technologien mit Fokus auf Virtueller Realität (VR). Der Aktienkurs bewegt sich mit knapp 61 Euro in unmittelbarer Nähe zum All-Time-High. Allein seit Jahresbeginn hat der Anteilschein um gut 43 Prozent an Wert gewonnen und die Marktkapitalisierung auf über 145 Mio. Euro gehievt. „Wenn unsere Pläne aufgehen, ist die Bewertung trotzdem viel zu niedrig“, sagt CEO Christian Daudert auf der von Equity Forum veranstalteten Frühjahrskonferenz in Frankfurt. Große Wachstumsschübe verspricht sich Daudert insbesondere durch die zunehmende Verbreitung von 3D-Headsets wie der hierzulande für 219 Euro angebotenen Oculus Go – einem vor einigen Jahren von Facebook übernommen Hersteller von VR-Equipment. Staramba profitiert von der immer leistungsfähigeren und günstigeren Hardware insofern, weil die Gesellschaft die größte 3D-Datenbank – gespickt mit Stars aus Sport und Musik – besitzt und ein funktionierendes Abrechnungsmodell für die Lizenzpartner aufgesetzt hat.
Ansonsten besitzt Staramba jede Menge weitere Zutaten für eine knackige Aktienstory: Das Aktionariat ist mit Investoren wie Rolf Elgeti (Hevella Capital) oder Fredi Bobic sowie dem Netzwerk der 11 Champions AG prominent besetzt. Und auch in der Frankfurter Aktienszene hat die Gesellschaft einflussreiche Fans. Für Kurspower sorgt zudem die Lancierung der eigenen Kryptowährung ROYALTI, zu der es schon bald Neuigkeiten heben soll. Mit dem Erlös aus der Token-Ausgabe (ITO) will Daudert insbesondere das VR-Netzwerk STARAMBA.spaces vorantreiben – noch mehr Stars, mehr Umgebungen und eine noch intensivere Erlebniswelt. Die Erwartungen sind enorm: Nach dem für September 2018 avisierten Start soll die Zahl der Nutzer in den kommenden fünf Jahren auf mehr als 20 Millionen klettern. Die Analysten von SMC Research gehen davon aus, dass Staramba bis 2023 auf einen Netto-Gewinn von gut 15 Mio. Euro kommen kann. Noch sind die Berliner von solchen Größenordnungen jedoch meilenweit entfernt.
Mit konkreten Zahlen müssen sich die Investoren aber noch ein wenig gedulden. Den Geschäftsbericht 2017 wird Staramba nun erst am 29. Mai veröffentlichen – ursprünglich war das Zahlenwerk für den 30. April angesetzt. Bekannt ist bislang nur, dass der Umsatz 16,1 Mio. Euro erreicht hat. Sonderlich viel Aussagekraft misst CEO Daudert der aktuellen Berichterstattung aber ohnehin nicht bei. „Auf die Zahlen würde ich nicht viel geben. Wesentliche wichtiger ist es, die strategische Ausrichtung von Staramba zu begreifen.“ Dazu gehören freilich auch immer wieder aufkommende Spekulationen, wonach Staramba perspektivisch mit US-Größen wie Facebook oder Microsoft anbandeln könnte. Und so bleibt der Titel zu einem wesentlichen Teil eine Art Glaubensfrage. Für Value-Anleger ist das Papier sicher nichts. Wer dagegen auf den Siegeszug von Virtueller Realität – als nächstes großes Zukunftsding – setzt, liegt mit Staramba vermutlich auch jetzt noch richtig. Börsenprofi Elegti hat seinen Anteil erst kürzlich auf annähernd 30 Prozent aufgestockt. Und auch auf der Frühjahrskonferenz war die Präsentation von Dauert super gut besucht – getoppt wurde der Andrang eigentlich nur durch den Vortrag von Bitcoin Group-Vorstand Oliver Flaskämper. Hier gab es nicht einmal mehr Stehplätze im Vortragsraum Kilobyte des Frankfurter Marriott Hotels.
NeXR Technologies
Kurs: 0,04
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| NeXR Technologies | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A1K03W | DE000A1K03W5 | SE | 0,27 Mio € | 15.05.2015 | - | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 0,26 | 0,41 | 0,87 | 0,80 | 0,00 | 0,00 | 0,00 | |
| EBITDA1,2 | -8,82 | -9,12 | -8,95 | -9,20 | 0,00 | 0,00 | 0,00 | |
| EBITDA-margin %3 | -3.392,31 | -2.224,39 | -1.028,74 | -1.150,00 | 0,00 | 0,00 | 0,00 | |
| EBIT1,4 | -11,50 | -11,63 | -6,40 | 0,00 | 0,00 | 0,00 | 0,00 | |
| EBIT-margin %5 | -4.423,08 | -2.836,59 | -735,63 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Net profit1 | -11,71 | -14,72 | -15,14 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Net-margin %6 | -4.503,85 | -3.590,24 | -1.740,23 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Cashflow1,7 | -7,46 | -9,31 | -8,73 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Earnings per share8 | -2,84 | -2,38 | -2,45 | -0,65 | -0,18 | 0,00 | 0,00 | |
| Dividend per share8 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
Foto: Pixabay...
© boersengefluester.de | Redaktion
Seine Präsentation auf der von Equity Forum organisierten Frühjahrskonferenz wird CEO Wolfgang Boyé zwar erst am Mittwoch, 14. Mai 2018, halten. Vorab veröffentlichte die – vor allem durch ihren Schmuckverkaufssender Juwelo bekannte – Elumeo AG aber schon einmal ihr Zahlenwerk für das Auftaktquartal 2018. Wie zu erwarten war, ist das Betriebsergebnis mit minus 1,85 Mio. Euro noch im roten Bereich – hat sich gegenüber der entsprechenden Vorjahresperiode aber um 521.000 Euro verbessert. Ein gutes Zeichen ist auch, dass die Erlöse mit knapp 16,61 Mio. Euro um fast 13 Prozent über dem vergleichbaren Niveau von 2017 liegen. Bemerkenswert: Während das TV-Geschäft um 1,7 Prozent rückläufig war, zogen die Erlöse aus dem E-Commerce um 27,5 Prozent auf 6,2 Mio. Euro an. Insgesamt bestätigt Vorstandschef Boyé die bisherigen Prognosen aus dem Geschäftsbericht und rechnet für das Gesamtjahr mit einem leichten Umsatzwachstum und einer verbesserten Rohertrags-Marge. „Wir gehen davon aus, dass sich die Quartalsergebnisse im Jahresverlauf stetig verbessern und wir in 2018 insgesamt eine positive Summe der Segment-EBITDA erreichen.“
Zudem betont Finanzvorstand Bernd Fischer: „Die ergriffenen Maßnahmen zur Umsatzsteigerung und Kostensenkung wirken sich weiterhin positiv aus. Wir gehen davon aus, dass sich dieser Effekt in Zukunft noch verstärkt.“ So gesehen müssten die Chancen gut stehen, dass der Aktienkurs seine seit einigen Monaten anhaltende Schwächephase beendet. Mit 7,70 Euro bewegt sich der Anteilschein zurzeit nur unweit über dem 52-Wochen-Tief bei 7,08 Euro. Die Marktkapitalisierung beträgt auf dem aktuellen Kursniveau knapp 42,4 Mio. Euro – bei einem von boersengefluester.de prognostizierten Umsatz von 69 Mio. Euro für 2018. Das für das laufende Jahr zu erwartende Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) setzen wir bei rund 2,80 Mio. Euro an. Perspektivisch sollte hier sogar deutlich Luft nach oben sein, zumal die Berliner in der Vergangenheit bereits bewiesen haben, dass das Geschäftsmodell grundsätzlich sehr profitabel funktioniert.
Die schwache operative Entwicklung seit dem IPO im Sommer 2015 hängt an diversen Sonderthemen wie der Währungsentwicklung oder einem total verpatzten Umzug in England. Hinzu kommt, dass die Aktie zum Börsengang mit einem Ausgabekurs von 25,00 Euro überaus sportlich bewertet war. Viele Freunde hat sich Elumeo damals am Kapitalmarkt nicht unbedingt gemacht. Mittlerweile hat die Gesellschaft mit Heliad Equity Partners (7,50 Prozent) einen neuen Ankeraktionär. Im Streubesitz befinden gut ein Viertel der Anteilscheine. Als Turnaround-Wette hat der im Prime Standard gelistete Anteilschein durchaus seinen Reiz. Sollte Elumeo seine Ertragsziele erreichen, müsste der Aktienkurs jedenfalls deutlich höher notieren. Wer den Titel im Depot hat, kann also engagiert bleiben.
Elumeo
Kurs: 2,18
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Elumeo | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A11Q05 | DE000A11Q059 | SE | 14,78 Mio € | 03.07.2015 | Halten | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 42,42 | 50,68 | 45,84 | 45,39 | 43,39 | 39,09 | 37,00 | |
| EBITDA1,2 | 1,22 | 2,93 | -0,46 | -1,97 | -2,54 | -1,90 | -0,80 | |
| EBITDA-margin %3 | 2,88 | 5,78 | -1,00 | -4,34 | -5,85 | -4,86 | -2,16 | |
| EBIT1,4 | 0,29 | 1,98 | -1,40 | -2,85 | -3,28 | -2,50 | -1,50 | |
| EBIT-margin %5 | 0,68 | 3,91 | -3,05 | -6,28 | -7,56 | -6,40 | -4,05 | |
| Net profit1 | 0,15 | 9,24 | -3,33 | -3,26 | -4,53 | -2,84 | -1,65 | |
| Net-margin %6 | 0,35 | 18,23 | -7,26 | -7,18 | -10,44 | -7,26 | -4,46 | |
| Cashflow1,7 | 2,43 | 1,19 | -1,42 | -0,09 | -0,13 | 0,41 | -0,25 | |
| Earnings per share8 | 0,03 | 1,68 | -0,60 | -0,20 | -0,77 | -0,52 | -0,24 | |
| Dividend per share8 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
Foto: Elumeo SE...
© boersengefluester.de | Redaktion
Nicht zu bremsen ist der Aktienkurs von Scout24. Allein seit Jahresbeginn hat der Titel nun um fast 30 Prozent an Wert gewonnen und bewegt sich mit gut 44 Euro auf All-Time-High. Innerhalb des SDAX legte im laufenden Jahr bislang nur der Anteilschein des Autovermieters Sixt eine rasantere Performance hin. Wachstumstreiber von Scout24 bleiben die Portale ImmobilienScout24 und AutoScout24 – das haben die jüngst vorgelegten Zahlen für das Auftaktquartal 2018 einmal mehr gezeigt. Wachsende Bedeutung haben aber auch die sogenannten Consumer Services (Finanzierung, Preisvergleiche etc.) rund um die beiden Vorzeigeportale. Für das Gesamtjahr 2018 peilt CEO Greg Ellis auf Konzernebene ein neuerliches Umsatzwachstum zwischen neun und elf Prozent an, so dass die Münchner auf Erlöse von knapp 530 Mio. Euro zusteuern dürften. Die um außerordentliche Effekte korrigierte EBITDA-Marge soll in einer Bandbreite von 56,0 bis 57,5 Prozent – liegen nach 52,7 Prozent im Jahr zuvor. Die unbereinigte EBITDA-Marge lag 2017 derweil bei rund 48,5 Prozent. Für das laufende Jahr kalkuliert boersengefluester.de damit, dass die Schere zwischen beiden Ergebnisgrößen ein gutes Stück kleiner wird....
© boersengefluester.de | Redaktion
Hierzulande gehört der CFD-Broker und Social Trading-Anbieter ayondo mit Sicherheit zu den populärsten Unternehmen aus dem Fintech-Sektor. Umso erstaunlicher ist es, dass der Börsengang der ayondo Group für heimische Anleger offenbar noch kein großes Thema ist. Das liegt zu einem wesentlichen Teil daran, dass ayondo den Börsenplatz Singapur für das IPO gewählt hat und es in Deutschland bislang nur eine Freiverkehrsnotiz in Berlin gibt. Entsprechend sporadisch sind die Handelsumsätze in Deutschland. Eine Menge Investoren schauen sich die Entwicklung aber auch deshalb erst einmal von außen an, weil der Chartverlauf momentan nicht gerade konstruktiv aussieht. Immerhin knickte die Notiz in Berlin – von dem gleich am ersten Handelstag erreichten Höchstkurs bei 0,180 Euro – im Tief bis auf 0,079 Euro ein. Zurzeit kostet das Papier 0,085 Euro. Bei insgesamt 502.666.210 Aktien ergibt sich daraus eine Marktkapitalisierung von rund 42,7 Mio. Euro. Zum Vergleich: Die FinTech Group bringt zurzeit deutlich mehr als 600 Mio. Euro auf die Waagschale, der über sein Engagement bei Wikifolio ebenfalls im Social Investing-Bereich tätige Finanzdienstleister Lang & Schwarz kommt auf etwa 104 Mio. Euro Börsenwert. Die britische CMC Markets ist umgerechnet mit etwa 678 Mio. Euro kapitalisiert....
© boersengefluester.de | Redaktion
An börsennotierten Immobiliengesellschaften herrscht hierzulande nur wirklich kein Mangel. Aus dem zurzeit 546 Aktien umfassenden redaktionellen Coverage-Universum von boersengefluester.de stammen allein 45 Unternehmen aus dem Immobiliensektor. Keine andere Branche ist ähnlich zahlreich vertreten – mit allerdings auch sehr unterschiedlichen Marktkapitalisierungen: Die mit Abstand beiden größten Unternehmen sind der DAX-Konzern Vonovia (Börsenwert: 21,1 Mrd. Euro) und die im MDAX gelistete Deutsche Wohnen (14,0 Mrd. Euro). Insgesamt überspringen zurzeit 13 Immobiliengesellschaften beim Börsenwert die Marke von mehr als 1 Mrd. Euro. Am unteren Ende gibt es allerdings auch 14 Unternehmen mit einer Marktkapitalisierung von weniger als 100 Mio. Euro. Die kleinste – und auch mit die jüngste – davon ist die aus der früheren Beteiligungsgesellschaft Nanostart hervorgegangene Coreo. Die geringe Größe ist aus Investorensicht einerseits zwar ein Nachteil, da es schlichtweg schwieriger ist, die nötige Aufmerksamkeit zu bekommen. Andererseits bietet die Aufbauphase des Portfolios auch eine stattliche Chance, denn zurzeit lassen sämtliche Portfoliotransaktionen die Nadel auf dem Seismographen noch kräftig ausschlagen.
So gesehen ist es auch kein Wunder, dass der Aktienkurs von Coreo sehr positiv auf den kürzlich gemeldeten Deal reagiert hat, wonach Coreo für rund 22,5 Mio. Euro von der Commerzbank zwölf Büro-, Wohn- und Geschäftshäuser in Innenstadtlagen – es handelt sich um ehemalige Bankfilialen – gekauft hat. „Diese Akquisition ist der bisher wichtigste Meilenstein im Rahmen unserer Wachstumsstrategie und sollte unseren Substanzwert deutlich steigern“, sagt Coreo-Vorstand Marin N. Marinov. „Die ehemaligen Bankschalterhallen werden zu Einzelhandels- beziehungsweise Gastronomieflächen umgebaut. Bedingt durch die hohe Nachfrage nach Wohnraum ist mancherorts eine Konversion der Büros zu Wohnungen vorgesehen. Dabei wird der Wohnflächenanteil auf rund ein Drittel der gesamten Mietfläche deutlich erhöht werden. Für Sanierung, Ausbau und Neuvermietung ist eine Investition in Höhe von ca. 5,5 Mio. Euro geplant“, heißt es weiterhin. Noch ist dabei unklar, ob Coreo die Immobilien langfristig im Eigenbestand halten oder am Ende weiterveräußern wird. Die Entscheidung soll erst am Ende des Investmentprozesses fallen.
Firmenkenner halten es jedoch für eine realistische Vorstellung, dass Coreo das Portfolio nach der kompletten Sanierung und Aufwertung mit hohem Gewinn verkaufen wird. Die Gesellschaft selbst setzt eine interne Verzinsung „deutlich über 50 Prozent“ an. Gut möglich also, dass der allein aus dem Commerzbank-Deal die aktuelle Marktkapitalisierung von Coreo einmal gedreht wird. Weitere Details zu der Transaktion dürfte Coreo-Vorstand Marinov am 14. Mai 2018 auf der von der DVFA initiierten Frühjahrskonferenz in Frankfurt verraten. Insbesondere die Finanzierung des neuen Portfolios dürfte die Anleger interessieren. Die Vermutung liegt jedoch nahe, dass die Ende 2017 von Coreo begebene Optionsanleihe im Volumen von 20 Mio. Euro exakt auf die Commerzbank-Ausschreibung zugeschnitten war. „Der Erlös der Anleihe soll unmittelbar in aussichtsreiche Immobilienprojekte fließen, von denen Coreo einige bereits exklusiv verhandelt“, hieß es damals. Dabei war der Bond mit einem üppigen Kupon von 10 Prozent ausgestattet. Zudem hingen 640.000 Optionen auf ebenso viele Aktien zu einem Bezugspreis von jeweils 2,50 Euro an dem Bond. Platziert wurde die Optionsanleihe damals bei Investoren der amerikanischen Serengeti Asset Management.
[sws_yellow_box box_size="630"] Top & Flop-Auswertungen für 550 deutsche Aktien: Exklusiv für die wichtigsten Bewertungskennzahlen wie KGV, Dividendenrendite, KBV, KUV und viele mehr. Der Fundamental-Scanner von boersengefluester.de[/sws_yellow_box]
Interessant ist die Coreo-Aktie aber auch wegen einer anderen Besonderheit: Aus dem „früheren Leben“ als Nanostart besitzt Coreo nämlich noch immer ein stattliches Paket von vermutlich rund zwei Millionen Stück Magforce-Aktien (siehe dazu auch den Beitrag von boersengefluester.de HIER). Zum Jahresende 2017 stand der Magforce-Anteil – unter Berücksichtigung eines Paketabschlags – mit rund 11,5 Mio. Euro in der Bilanz. Moment dürfte der Posten einen entsprechenden Zeitwert von gut 10 Mio. Euro haben. Den gesamten Substanzwert (NAV) der Coreo-Aktie bezifferte das in Frankfurt ansässige Unternehmen zum Jahresende 2017 auf 2,07 Euro. So gesehen wird der Anteilschein momentan noch immer nur zum NAV gehandelt – dabei ist der Commerzbank-Deal noch gar nicht berücksichtigt. Gut möglich also, dass die Coreo-Aktie vor einer Neubewertung steht. Ganz wichtig: Wie bei Micro Caps üblich, sind die Handelsumsätze vergleichsweise überschaubar – Limits also Pflicht! Zudem müssen Anleger überdurchschnittliche Kursschwankungen einkalkulieren. Für den schnellen Zock ist der Titel damit nicht unbedingt geeignet. Aber als mittelfristig ausgerichtetes Investment bietet der Titel eine anständige Chance-Risiko-Kombination.
Foto: Pixabay...
© boersengefluester.de | Redaktion
Natürlich hatten sich Aktionäre und Vorstand von Heidelberger Druckmaschinen vor einem Jahr etwas bessere Zahlen für das Geschäftsjahr 2017/18 (31. März) ausgerechnet – insbesondere, was das mit 14 Mio. Euro unter dem Strich doch recht niedrige Ergebnis nach Steuern angeht. Aber auch der Umsatz blieb mit 2,42 Mrd. Euro hinter den Erwartungen zurück. Dennoch bleibt die übergeordnete Investmentstory des Druckmaschinenherstellers unserer Meinung nach intakt: Ins Kontor gehauen haben im vergangenen Jahr insbesondere Sondereffekte im Zusammenhang mit der US-Steuerreform sowie währungsbedingte Einbußen. Beide Belastungsfaktoren hatten sich jedoch bereits vor einiger Zeit abgezeichnet. Und so haben die Anleger die Aktie von Heidelberger Druckmaschinen nach der Schwächeperiode vom November 2017 auch wieder in ihr Herz geschlossen.
„Heidelberg hat große Fortschritte in Richtung digitale Transformation gemacht. Unser neues Subskriptionsmodell stößt, genau wie die neuen Digitaldruckmaschinen, auf hohe Nachfrage. Da sich dies in den nächsten Jahren nach der aktuellen Anlaufphase in zunehmendem Maße im Umsatz und Ergebnis niederschlägt, werden unsere Mittelfristziele immer greifbarer“, sagt Vorstandschef Rainer Hundsdörfer. Demnach will der SDAX-Konzern bis 2022 auf Erlöse von rund 3 Mrd. Euro kommen dabei ein Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) von 250 bis 300 Mio. Euro sowie einen Gewinn nach Steuern von mehr als 100 Mio. Euro erzielen. Bezogen auf die jetzige Aktienstückzahl würde das auf ein Ergebnis je Aktie (EpS) von immerhin knapp 0,36 Euro hinauslaufen.
Um diese Vorgabe zu umzusetzen, müssen freilich viele Zahnräder ineinander greifen: Schließlich sind Druckmaschinen komplexe Gebilde in einer sich radikal geänderten Umgebung. Von zentraler Bedeutung in dem Restrukturierungsprozess war stets die Finanzierungsseite, und hier haben die Heidelberger zuletzt mit einer optimierten Kreditlinie über 320 Mio. Euro wichtige Weichen gestellt. Vermutlich war die Ende März mit einem großen Bankenkonsortium vereinbarte Finanzierungsvereinbarung sogar deutlich wichtiger, als die jetzt vorgelegten vorläufigen Zahlen für das Geschäftsjahr 2017/18. Trotzdem ist boersengefluester.de sehr gespannt, wie das Management von Heidelberger Druckmaschinen zur Bilanzvorlage am 12. Juni 2018 die Gesamtlage einschätzt. Die Analysten trauen der Aktie zurzeit Kurse zwischen 3,10 und 4,10 Euro zu – bei einem aktuellen Kurs von 3,20 Euro. Boersengefluester.de hält eher die obere Range für ein wahrscheinliches Szenario. Mit Blick auf das mögliche EpS für 2022 käme der Titel schließlich auf ein Kurs-Gewinn-Verhältnis (KGV) von nur annähernd neun.
Heidelberger Druckmaschinen
Kurs: 1,36
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Heidelberger Druckmaschinen | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 731400 | DE0007314007 | AG | 414,40 Mio € | 08.12.1997 | Kaufen | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 1.913,17 | 2.183,43 | 2.435,00 | 2.395,00 | 2.280,00 | 2.293,00 | 2.300,00 | |
| EBITDA1,2 | 94,47 | 160,16 | 209,00 | 168,00 | 137,00 | 145,00 | 170,00 | |
| EBITDA-margin %3 | 4,94 | 7,34 | 8,58 | 7,02 | 6,01 | 6,32 | 7,39 | |
| EBIT1,4 | 17,64 | 80,74 | 131,00 | 91,00 | 61,00 | 67,00 | 94,00 | |
| EBIT-margin %5 | 0,92 | 3,70 | 5,38 | 3,80 | 2,68 | 2,92 | 4,09 | |
| Net profit1 | -42,89 | 33,06 | 91,00 | 39,00 | 5,00 | 15,00 | 28,00 | |
| Net-margin %6 | -2,24 | 1,51 | 3,74 | 1,63 | 0,22 | 0,65 | 1,22 | |
| Cashflow1,7 | 0,06 | 51,27 | 33,00 | 90,00 | 113,00 | 36,00 | 70,00 | |
| Earnings per share8 | -0,14 | 0,11 | 0,30 | 0,13 | 0,02 | 0,05 | 0,09 | |
| Dividend per share8 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
Foto: Heidelberger Druckmaschinen AG...
© boersengefluester.de | Redaktion
Super aufregend sieht der Chart von Ringmetall momentan nicht gerade aus. Seit Monaten pendelt die Notiz meist in einem engen Band zwischen 3,80 und 4,20 Euro. Trotzdem gefällt boersengefluester.de die Entwicklung des auf die Herstellung von Verschlussspannringen, Deckeln und Dichtungen sowie Anbauteile für Spezialfahrzeuge fokussierten Unternehmens richtig gut. Jedenfalls liefert Vorstand Christoph Petri, was er zuvor angekündigt hat. Das gilt für die Zahlen in dem jetzt vorgelegten Geschäftsbericht – die wesentlichen Eckdaten sind freilich schon eine Weile bekannt –, als auch für die Fortentwicklung der Börsenstory. Immerhin will Ringmetall im laufenden Jahr ein Upgrade von Börsensegment Scale in den General Standard vornehmen. „Mit dem Wechsel ist beabsichtigt, die Attraktivität der Ringmetall-Aktie am Kapitalmarkt zu steigern und eine höhere Aufmerksamkeit bei Investoren und Analysten zu erzielen“, heißt es offiziell. Geplant ist die womöglich mit einer kleineren Kapitalerhöhung – die Rede ist von bis zu fünf Prozent des Grundkapitals – begleitete Maßnahme vermutlich für Juli 2018. Damit wäre Ringmetall nach dem Immobilien-Investmentmanager Corestate Capital die zweite Company, die vom Scale in ein strenger reglementiertes Segment wechselt. Eine Reihe von Gesellschaften (Datagroup, FinTech Group, Nanogate) haben freilich schon ähnliche Pläne geäußert, aber noch nicht umgesetzt. Interessant in diesem Zusammenhang: Mit einem Börsenwert von knapp 109 Mio. Euro gehört Ringmetall nicht einmal (mehr) dem Auswahlindex Scale 30 an. Letztlich sehen wir in dem Vorstoß von Ringmetall aber auch die Deutsche Börse in der Verantwortung, das Profil des Scale zu schärfen und für Emittenten attraktiver zu machen.
Dabei ist boersengefluester.de sicher, dass Ringmetall im General Standard eine Figur abgeben wird. Die Bewertung der Aktie ist jedenfalls noch immer vergleichsweise moderat. Für das laufende Jahr kündigt Vorstand Petri Erlöse zwischen 107 und 112 Mio. Euro sowie ein – trotz der Aufwendungen für den geplanten Segmentwechsel – leicht steigendes Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) an. Ein zusätzlicher Kick könnte zudem durch anorganisches Wachstum kommen. „Aktuell befindet sich das Unternehmen mit mehreren interessanten Übernahmekandidaten in fortgeschrittenem Stadium der Gespräche“, betont der Vorstand. Bis zum Jahr 2021 will Ringmetall jedenfalls auf einen Umsatz nördlich von 200 Mio. Euro kommen – bei einer EBITDA-Marge von mindestens 15 Prozent. Das würde dann auf ein EBITDA von Unterkante 30 Mio. Euro hinauslaufen. Gemessen daran kommt der jetzige Unternehmenswert (Marktkapitalisierung plus Netto-Finanzschulden) von rund 115 Mio. Euro nun wirklich nicht abgehoben daher. Das Kursziel der Analysten von Montega Research beträgt momentan 4,60 Euro, was einem Plus von etwa 17 Prozent entsprechen würde. Eine Dividende zahlt Ringmetall übrigens auch, allerdings stehen die 0,06 Euro Gewinnbeteiligung für 2017 nur für eine Rendite von rund 1,5 Prozent. Summa summarum sind wir trotzdem zuversichtlich, dass der Chartverlauf von Ringmetall künftig wieder mehr Pep versprühen wird.
Foto: Pixabay
...
© boersengefluester.de | Redaktion
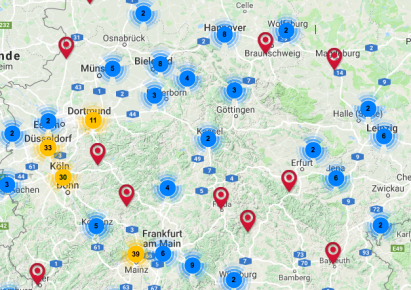
Es war wie verhext. Nach einem Update spielte unser Tool DataSelect Maps zuletzt irgendwie verrückt und zeigte einfach nicht mehr die gewohnten Qualitäten. Nun hat das Entwicklerteam von boersengefluester.de das Problem in den Griff bekommen und darüber hinaus die digitale Börsenlandkarte sogar nochmals deutlich aufgewertet. Das Ergebnis kann sich sehen lassen: Natürlich lassen sich auch weiterhin alle rund 550 von boersengefluester.de gecoverten Aktien nach der regionalen Herkunft, der Indexzugehörigkeit oder unter Branchenaspekten auf der Deutschlandkarte anzeigen. Sämtliche Adressen – von der postalischen Art bis hin zu den Social Media-Kanälen – haben wir dafür in unserer Datenbank erfasst. Ein Aufwand, der sich unbedingt gelohnt hat. Schließlich handelt es sich um unique Inhalte, die man in dieser Form sonst wohl nirgends bekommt. Damit nicht genug. Als besonderen Service bieten wir nun auch an, dass sich die Unternehmen direkt ansteuern lassen.
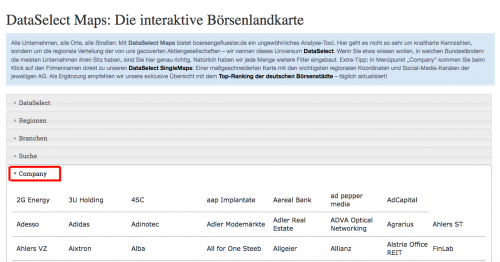 Einfach den Menüpunkt „Company“ ansteuern und auf die gewünschte Gesellschaft klicken. Sie kommen dann direkt zu dem entsprechenden Kartenausschnitt mit einem Ausklapper des Unternehmens. Damit wissen Sie mit einem Klick, wo die Gesellschaft ihr Headquarter hat und können anschließend bequem weiter navigieren – schließlich ist alles miteinander verlinkt. Zu diesen individuellen Kartenausschnitten – wie nennen das Tool DataSelect SingleMaps – kommen Sie künftig übrigens auch, wenn Sie in unseren redaktionellen Texten den gefetteten und mit einem Link hinterlegten Firmenort anklicken. Bleibtwomöglich die Frage, warum boersengefluester.de die regionale Herkunft des Unternehmens so sehr betont? Ganz einfach: Letztlich wollen wir damit auch deutlich machen, dass Aktien mehr sind als irgendeine synthetische Anlageform aus der Produktabteilung geschäftstüchtiger Banker, sondern immer auch eine echte Firma dahintersteht (zumindest im Normalfall). Gerade im Small-Cap-Bereich sind die Gesellschaften stark regional verankert und wichtige Arbeitgeber in ihrer Region – klassischer „German Mittelstand” im besten Sinn. Dieser Aspekt kommt in der allgemeinen Börsenberichterstattung unserer Meinung nach häufig zu kurz.
[sws_blue_box box_size="640"]Hier kommen Sie zu unserer digitalen Börsenkarte DataSelect Maps[/sws_blue_box]
 [sws_blue_box box_size="640"]Noch ein Tipp: Schauen Sie doch auch einmal bei unserem täglich aktualisierten Top-Ranking der deutschen Börsenstädte nach. Auch dieses Tool haben wir exklusiv aus unserer selbst gepflegten Datenbank entwickelt.[/sws_blue_box]
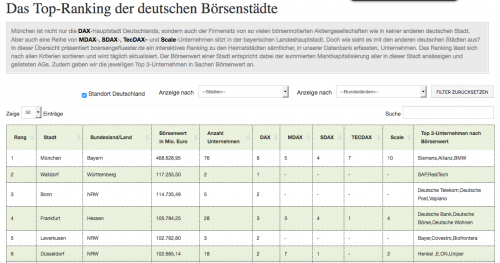 Foto: Pixabay...
Einfach den Menüpunkt „Company“ ansteuern und auf die gewünschte Gesellschaft klicken. Sie kommen dann direkt zu dem entsprechenden Kartenausschnitt mit einem Ausklapper des Unternehmens. Damit wissen Sie mit einem Klick, wo die Gesellschaft ihr Headquarter hat und können anschließend bequem weiter navigieren – schließlich ist alles miteinander verlinkt. Zu diesen individuellen Kartenausschnitten – wie nennen das Tool DataSelect SingleMaps – kommen Sie künftig übrigens auch, wenn Sie in unseren redaktionellen Texten den gefetteten und mit einem Link hinterlegten Firmenort anklicken. Bleibtwomöglich die Frage, warum boersengefluester.de die regionale Herkunft des Unternehmens so sehr betont? Ganz einfach: Letztlich wollen wir damit auch deutlich machen, dass Aktien mehr sind als irgendeine synthetische Anlageform aus der Produktabteilung geschäftstüchtiger Banker, sondern immer auch eine echte Firma dahintersteht (zumindest im Normalfall). Gerade im Small-Cap-Bereich sind die Gesellschaften stark regional verankert und wichtige Arbeitgeber in ihrer Region – klassischer „German Mittelstand” im besten Sinn. Dieser Aspekt kommt in der allgemeinen Börsenberichterstattung unserer Meinung nach häufig zu kurz.
[sws_blue_box box_size="640"]Hier kommen Sie zu unserer digitalen Börsenkarte DataSelect Maps[/sws_blue_box]
[sws_blue_box box_size="640"]Noch ein Tipp: Schauen Sie doch auch einmal bei unserem täglich aktualisierten Top-Ranking der deutschen Börsenstädte nach. Auch dieses Tool haben wir exklusiv aus unserer selbst gepflegten Datenbank entwickelt.[/sws_blue_box]
Foto: Pixabay...
© boersengefluester.de | Redaktion
Kurz vor der Hauptversammlung (HV) am 9. Mai 2018 hat secunet Security Networks die Eckdaten für die ersten drei Monate 2018 vorgelegt – und die können sich sehen lassen: Mit Erlösen von 27,2 Mio. Euro sowie einem Ergebnis vor Zinsen und Steuern (EBIT) von 2,5 Mio. Euro toppten die Essener ihre bisherigen Rekordmarken für Auftaktquartal jedenfalls sehr deutlich. Dabei ist der Jahresstart für den Anbieter hochwertiger IT-Sicherheitstechnik normalerweise nicht gerade die stärkste Zeit des Jahres. Häufig bewegt sich das operative Ergebnis zwischen Anfang Januar und Ende März knapp oberhalb der Nulllinie oder gar im roten Terrain. Mit Abstand wichtigste Zeit für die Essener ist das vierte Quartal. Umso erfreulicher, dass secunet mit so viel Schwung gestartet ist. „Die positive Ergebnisentwicklung ist im Wesentlichen auf die Zunahme der Produktumsätze zurückzuführen“, heißt es offiziell. Gleichwohl bleibt das Management (noch) bei der bisherigen Einschätzung, wonach für das Gesamtjahr mit Umsatzerlösen und einem EBIT leicht unterhalb des Niveaus von 2017 zu rechnen ist. Alle wesentlichen Informationen dazu finden Sie in dem Beitrag von boersengefluester.de zu Bilanzvorlage Ende März in Frankfurt HIER.
Eine kompakte Veranstaltung dürfte auch die im Essener RUHRTURM stattfindende HV werden: Die Tagesordnungspunkte erstrecken sich gerade einmal auf die Vorlage des Jahresabschlusses, den Dividendenvorschlag von 1,20 Euro je Aktie, die Entlastung von Vorstand und Aufsichtsrat sowie die neuerliche Bestellung von KPMG als Wirtschaftsprüfer. Grund zur Klage gibt es ohnehin nicht: Allein 2017 hat die secunet-Aktie um deutlich mehr als 100 Prozent an Wert gewonnen. Möglicherweise hätten eine Menge anderer Gesellschaften bei einem Kursniveau dicht an der Marke von 100 Euro über einen Aktiensplit nachgedacht. Nicht so jedoch secunet, zumal knapp 79 Prozent der Anteilscheine von Giesecke & Devrient gehalten werden. Insgesamt bleibt die secunet-Aktie für boersengefluester.de eine solide Halten-Position. Operativ läuft es seit vielen Quartalen wie auf Schienen. Das spiegelt der Aktienkurs allerdings auch recht großzügig wider. Immerhin bringt es der Titel mittlerweile auf ein Kurs-Gewinn-Verhältnis (KGV) von nahe 40. Und selbst die kräftig erhöhte Dividende reicht gerade einmal für eine Rendite von 1,2 Prozent. Die gesamte Marktkapitalisierung türmt sich zurzeit auf rund 640 Mio. Euro. Warburg Research setzt das Kursziel momentan bei 114 Euro an. Das entspricht einem weiteren Potenzial von rund 16 Prozent. Auf diesem Niveau muss das Papier freilich nicht für alle Zeiten ausgereizt sein. Immerhin setzt Warburg das faire Niveau vor rund zwölf Monaten erst bei 62 Euro an.
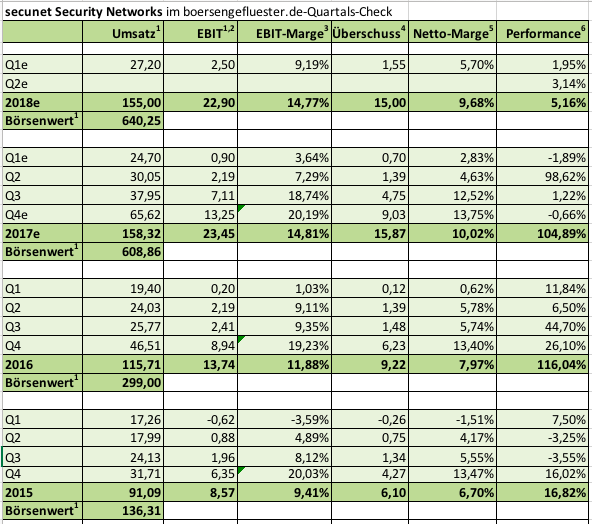
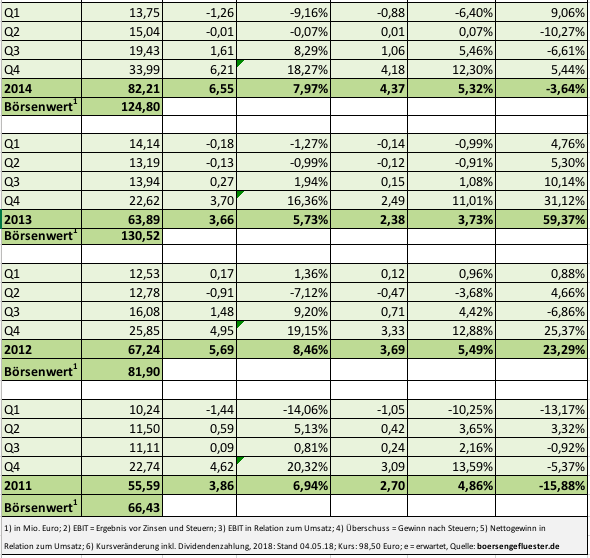 Foto: Pixabay...
secunet Security Networks
Kurs: 239,00
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| secunet Security Networks | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 727650 | DE0007276503 | AG | 1.553,50 Mio € | 09.11.1999 | Kaufen | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 285,59 | 337,62 | 347,22 | 393,69 | 406,38 | 458,83 | 488,00 | |
| EBITDA1,2 | 59,70 | 73,81 | 61,88 | 60,44 | 60,31 | 74,88 | 82,00 | |
| EBITDA-margin %3 | 20,90 | 21,86 | 17,82 | 15,35 | 14,84 | 16,32 | 16,80 | |
| EBIT1,4 | 51,64 | 63,88 | 47,01 | 42,98 | 42,52 | 51,65 | 56,00 | |
| EBIT-margin %5 | 18,08 | 18,92 | 13,54 | 10,92 | 10,46 | 11,26 | 11,48 | |
| Net profit1 | 34,98 | 42,90 | 31,29 | 29,00 | 27,94 | 33,34 | 38,00 | |
| Net-margin %6 | 12,25 | 12,71 | 9,01 | 7,37 | 6,88 | 7,27 | 7,79 | |
| Cashflow1,7 | 56,38 | 53,74 | -3,96 | 51,88 | 60,98 | 62,50 | 65,00 | |
| Earnings per share8 | 5,43 | 6,66 | 4,84 | 4,51 | 4,32 | 5,15 | 5,85 | |
| Dividend per share8 | 2,54 | 5,38 | 2,86 | 2,36 | 2,73 | 2,58 | 2,65 | |
Quelle: boersengefluester.de and company details
Foto: Pixabay...
© boersengefluester.de | Redaktion
Was für eine Reise: Nach mehr als 20 Jahren ist MagForce noch immer nicht am Ziel. Dabei hörte sich die Investmentstory – und damit auch die medizinische Seite – des auf die Behandlung von Gehirnturmoren spezialisierten Unternehmens bereits vor zehn Jahren sehr konkret an. Tatsächlich hat MagForce in der Zwischenzeit etliche Schlenker gemacht, befindet sich unter der Führung von Ben Lipps (Vertrag bis 31. Juli 2018) aber endlich auf Kurs. Der europaweite Roll-out läuft auch dank der gesicherten Finanzierung an und die für MagForce so wichtige Expansion Richtung USA kommt ebenfalls voran. Ziel ist es, das in Amerika ab dem vierten Quartal 2019 mit der kommerziellen Vermarktung der NanoTherm-Therapie zur Behandlung von Prostatakrebs begonnen werden kann. Mitte Februar 2018 gab die US-Gesundheitsbehörde jedenfalls grünes Licht für die Durchführung einer klinischen Studie. „Wir sehen ein enormes Marktpotenzial für unsere NanoTherm Therapie in den USA, denn sie hat die Voraussetzungen, als einzigartige fokale Behandlungsoption den Markt für Prostatakrebstherapien mit Umsätzen von schätzungsweise rund 300 Millionen US-Dollar zu erschließen“, sagt CEO Lipps.
In Europa adressiert MagForce mit seiner Therapie zurzeit vornehmlich Patienten mit einem Glioblastom, einem besonders aggressiven Hirntumor. Neben dem Heimatmarkt Deutschland, wollen die Berliner demnächst in Polen eine erste Klinikkooperation schließen. Grund: Dem Vernehmen nach kommen aus Polen überdurchschnittlich viele Patientenanfragen. Aber auch Italien steht auf der Agenda. Dabei nimmt das Marketing für MagForce eine erhebliche Bedeutung ein, denn das Glioblastom ist ein sehr schnell wachsender Tumor. Viel Zeit bleibt den Patienten und Ärzten in der Regel nicht. Die mittlere Überlebenszeit liegt bei wenigen Monaten. Je früher die Behandlung, desto besser. Dafür muss die NanoTherm-Therapie aber auch entsprechend bekannt – und bezahlbar sein. „Ein weiterer wichtiger Aspekt der künftigen Unternehmensentwicklung ist die Erlangung der Kostenerstattung durch die Versicherungen, da derzeit die vergleichsweise kostspielige Behandlung noch privat getragen wird“, betonen daher auch die Analyten von GBC in ihrer jüngsten Studie.
Noch weist die im Börsensegment Scale gelistete MagForce dabei das typische Zahlenbild eines Biotech-Hoffnungswerts auf: Die Umsätze erreichten 2017 gerade einmal 716.000 Euro, dafür stand unterm Strich ein Fehlbetrag von knapp 7,5 Mio. Euro. Besserung ist kurzfristig nicht in Sicht. Im Gegenteil: Für 2018 rechnet MagForce aufgrund der „steigenden Kommerzialisierungsaktivitäten im europäischen Ausland mit einer deutlichen Ausweitung des operativen Verlusts“ – wie es im Geschäftsbericht heißt. Signifikante Gewinne erwarten die Experten von GBC erst für das Jahr 2021. Dafür ist Vorstand Ben Lipps vom Erfolg des MagForce-Ansatzes überzeugt. Zuletzt hat der frühere CEO von Fresenius Medical Care eigene Aktien für mehr als 80.000 Euro gekauft und seinen Bestand damit kräftig aufgestockt. Die Kursziele von GBC und Berenberg liegen zum Teil erheblich über der aktuellen Notiz von 5,55 Euro. Aber das perlt an der Börse zurzeit ab. Gerade in den vergangenen Wochen hat der Aktienkurs von MagForce merklich konsolidiert.
Kapitalisiert ist das Unternehmen zurzeit mit rund 146 Mio. Euro. Der weit überwiegende Teil davon dürfte sich offiziell im Streubesitz befinden – wobei Finanzinvestoren eine wichtige Rolle spielen. Maßgeblich beteiligt ist – neben Coreo (ehemals Nanostart) – etwa die Christian Angermayer zurechenbare Apeiron Investment Group. Zudem wird der – auch dem Aufsichtsrat angehörende – österreichische Unternehmer Klemens Hallmann als Kernaktionär geführt. Bekannt ist auch, dass Heliad zum Jahresende 2017 rund 3,4 Prozent an Magforce hielt. Direkt an der Tochter MagForce USA ist der bekannte Investor Peter Thiel beteiligt. Im Normalfall haben diese Anleger ein feines Näschen.
MagForce
Kurs: 0,00
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| MagForce | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| A0HGQF | DE000A0HGQF5 | AG | 0,10 Mio € | 20.09.2007 | - | |
* * *
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 0,62 | 0,35 | 12,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| EBITDA1,2 | 19,28 | -6,06 | 1,50 | 0,00 | 0,00 | 0,00 | 0,00 | |
| EBITDA-margin %3 | 3.109,68 | -1.731,43 | 12,50 | 0,00 | 0,00 | 0,00 | 0,00 | |
| EBIT1,4 | 18,62 | -6,74 | 0,50 | 0,00 | 0,00 | 0,00 | 0,00 | |
| EBIT-margin %5 | 3.003,23 | -1.925,71 | 4,17 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Net profit1 | 14,75 | -10,57 | -0,30 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Net-margin %6 | 2.379,03 | -3.020,00 | -2,50 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Cashflow1,7 | -5,70 | -4,93 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Earnings per share8 | 0,50 | -0,35 | -0,25 | -0,03 | -0,03 | 0,00 | 0,00 | |
| Dividend per share8 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
...
© boersengefluester.de | Redaktion
Das wäre aus Anlegersicht nun wahrlich nicht zu viel verlangt gewesen, wenn Vorstand Holger Brückmann-Turbon im neuen Geschäftsbericht von Turbon in einem Vorwort Stellung bezogen hätte: Zu den Veränderungen im Management, zu den operativen Problemen, zu der neuen strategischen Ausrichtung, zu den weiteren Perspektiven und natürlich auch zum desaströsen Kursverlauf. So müssen sich die wenigen außenstehenden Investoren – knapp 71 Prozent der Stimmen hält die Aktionärsgruppe HBT Holdings um Holger Brückmann-Turbon – mühsam zusammensuchen, wohin die Reise des Spezialisten für Druckertechnik nun eigentlich geht. Dabei steht außer Frage, dass die Rückberufung des Großaktionärs zum Vorstandsvorsitzenden per 1. Oktober 2017 eine wichtige Weichenstellung war. Schließlich zeigte das herkömmliche Geschäft mit wiederaufbereiteten Laserkartuschen – auch ausgelöst durch hohe Überkapazitäten – immer stärkere Schwächeerscheinungen. Dabei gilt Turbon als äußerst kostenbewusst. Kein Wunder: In quasi allen Büros werden Dokumente digital verwaltet, statt ausgedruckt in Ordnern eingeheftet zu werden. Aber auch die Zukäufe der Hattinger lösten nicht immer die Erwartungen ein. So musste der Firmenwert der Ende 2013 erworbenen ILG (International Laser Group) massiv nach unten korrigiert werden.
Um gegenzusteuern hat das im Frankfurter General Standard gelistete Unternehmen die Geschäfte neu in zwei Segmente eingeteilt: Turbon Printing umfasst das bisherige Tonergeschäft, aber auch neue Servicethemen wie bedruckte Papierrollen für Kassensysteme oder Bankautomaten. Im zweiten Bereich Turbon Electric geht es dagegen um Wachstumsthemen wie Kabelkonfektionierung und Leiterplattenbestückung. Zunächst einmal sehen die Zahlen für 2017 aber bedrückend aus: Die Erlöse gingen um 7,7 Prozent auf 89,23 Mio. Euro zurück. Das Ergebnis vor Zinsen und Steuern (EBIT) drehte von plus 6,48 Mio. Euro auf minus 1,07 Mio. Euro. Unterm Strich blieb ein Fehlbetrag von 2,18 Mio. Euro stehen – nach einem Gewinn von 4,03 Mio. Euro im Jahr zuvor. Eine Dividende ist damit kein Thema, dabei galt der Small Cap jahrelang als äußerst renditestarkes Investment.
Konkret rechnet Holger Brückmann-Turbon für 2018 mit Konzernerlösen in einer Bandbreite von 82 bis 93 Mio. Euro – vermutlich knapp 15 Prozent davon werden auf den neuen Electric-Bereich entfallen. An eine Bandbreitenprognose für das Ergebnis wagt sich Brückmann-Turbon indes noch nicht heran, er hält jedoch „zumindest ein positives Ergebnis vor Steuern“ für realistisch. Viel hängt davon ab, in welcher Höhe die Umsätze tatsächlich hereinkommen und wie groß der Restrukturierungsaufwand am Ende sein wird. Boersengefluester.de kalkuliert zurzeit mit einem Gewinn von 1,2 Mio. Euro für 2018. Insgesamt könnte Turbon damit zu einer spannenden Turnaroundstory werden. Sollten die Hattinger ab 2019 auch nur annähernd auf – früher durchaus übliche – EBIT-Margen zwischen sechs und sieben Prozent zusteuern, käme der Titel schnell auf ein einstelliges KGV. Noch ist es aber längst nicht soweit. Und dann bliebe auch noch das Thema Kommunikation mit dem Kapitalmarkt. Hier hat Turbon massiven Verbesserungsbedarf, will man auch neue Investoren gewinnen und von der eigenen Story überzeugen.
Foto: Pixabay...
Boersengefluester.de collects the most important key figures from all annual reports, including the income statement, balance sheet and cash flow statement. We also compile our own forecasts for the companies' key figures - including earnings per share and dividends.
| The most important financial data at a glance | ||||||||
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | ||
| Sales1 | 41,90 | 48,24 | 55,40 | 57,55 | 56,21 | 47,73 | 47,00 | |
| EBITDA1,2 | 1,90 | 6,66 | 12,22 | 4,99 | 4,10 | 1,80 | 0,00 | |
| EBITDA-margin %3 | 4,54 | 13,81 | 22,06 | 8,67 | 7,29 | 3,77 | 0,00 | |
| EBIT1,4 | -0,46 | 3,82 | 9,60 | 2,03 | 1,55 | -2,73 | 1,15 | |
| EBIT-margin %5 | -1,10 | 7,92 | 17,33 | 3,53 | 2,76 | -5,71 | 2,45 | |
| Net profit1 | -1,74 | 2,36 | 9,19 | 0,80 | 0,55 | -2,99 | 0,85 | |
| Net-margin %6 | -4,15 | 4,89 | 16,59 | 1,39 | 0,98 | -6,26 | 1,81 | |
| Cashflow1,7 | 1,35 | 1,62 | -0,27 | 4,41 | 3,58 | 3,18 | 3,50 | |
| Earnings per share8 | -0,61 | 0,38 | 2,35 | -0,07 | -0,04 | -0,93 | 0,21 | |
| Dividend per share8 | 0,00 | 0,00 | 0,20 | 0,20 | 0,00 | 0,00 | 0,00 | |
Quelle: boersengefluester.de and company details
Nun: Wesentlich schwerer wiegt ohnehin, dass der Titel allein in den vergangenen zwölf Monaten um mehr als 60 Prozent an Wert eingebüßt hat und nur noch knapp 21,5 Mio. Euro auf die Waagschale bringt. Vor drei Jahren waren es noch gut 50 Mio. Euro mehr. Und das alles in einer Zeit, in der die meisten Spezialwerte eine grandiose Performance aufs Parkett gelegt haben. So beeindruckt es die Börsianer zurzeit auch nur mäßig, dass die Turbon-Aktie mittlerweile mit einem Abschlag von fast elf Prozent auf den Buchwert gehandelt wird. Dabei kommt der Titel im Zehn-Jahres-Mittel eigentlich auf ein KBV von fast 1,30. Es gibt aber auch Hoffnung aus dem operativen Geschäft. „Die Neuausrichtung des Turbon Konzerns hat in den vergangenen Monaten gute Fortschritte gemacht. Im Zeitraum von Dezember 2017 bis März 2018 wurden insgesamt drei Mehrheitsbeteiligungen akquiriert“, heißt es im Geschäftsbericht. Demnach sollen die vom Management eingeleiteten Maßnahmen für 2018 eine „nennenswerte“ und ab 2019 eine „deutliche Verbesserung“ bringen. Mit anderen Worten: Die Zahlen für das laufende Jahr werden zwar besser aussehen, jedoch noch immer von Restrukturierungen im Segment Turbon Printing geprägt sein.
Turbon
Kurs: 3,10
In order to provide the broadest possible basis for the assessment and valuation of the share, boersengefluester.de offers a large number of fundamental key figures as well as technical data on the performance of the respective share.
| INVESTOR-INFORMATION | ||||||
| ©boersengefluester.de | ||||||
| Turbon | ||||||
| WKN | ISIN | Legal Type | Marketcap | IPO | Recommendation | Located |
| 750450 | DE0007504508 | AG | 10,21 Mio € | 25.10.1991 | Halten | |
* * *
In the ‘Famous Quotes’ section, we show quotes from famous people. The spectrum ranges from well-known investors to philosophers and sportsmen. If you would like to suggest a quote for inclusion in our collection, please contact us. Send an e-mail to [email protected] or use the contact form on the website.
„Don't panic.“
Douglas Adams
BGFL presents here hot stocks with high opportunities, but also enormous risks, for speculative investors

#BGFL in Social Networks


Advertising is an important revenue channel for us. But we understand, that sometimes it becomes annoying. If you want to reduce the number of shown ADs just simply login to your useraccount and manage the settings from there. As registered user you get even more benefits.
boersengefluester.de · #BGFL
· © 2026
All for German shares
Good luck with all your investments

Founded in 2013 by Gereon Kruse, the financial portal boersengefluester.de is all about German shares - with a focus on second-line stocks. In addition to traditional editorial articles, the site stands out in particular thanks to a large number of self-developed analysis tools. The basis for this is a completely self-maintained database for around 650 shares. As a result, boersengefluester.de produces Germany's largest profit and dividend forecast.
Contact
Idea & concept: 3R Technologies 
boersengefluester.de GmbH
Copyright © 2026
by Gereon Kruse
#BGFL