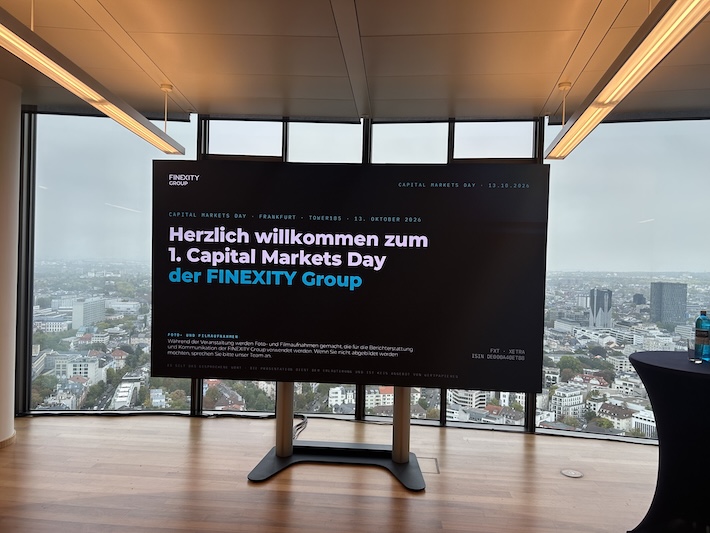
Einen Tag, nachdem der 1:4-Aktiensplit von Finexity (etwas überraschend) umgesetzt wurde, legt das im Bereich digitaler Kapitalmarktinfrastrukturen tätige Unternehmen ein Update zur operativen Entwicklung der ersten neun Monate 2026 vor. Zumindest gemessen an zuletzt auf dem Kapitalmarkttag in Frankfurt (siehe dazu unseren Bericht HIER) kommunizierten Zielen für die kommenden drei bis fünf Jahre sieht noch alles sehr übersichtlich aus – was allerdings keine große Überraschung ist. Immerhin befindet sich Finexity in einer Phase der Aufbau-Investitionen. So zeigt die Gesellschaft für die ersten drei Quartale 2026 einen Pro-forma-Umsatz von 7,31 Mio. Euro. Dem Vernehmen nach liegen die Erlöse damit um knapp 19 Prozent über den internen Planungen.
„Pro-forma“ sind die Angaben deshalb, weil das Inhaberkontrollverfahren der Finanzaufsicht BaFin für die im August 2025 eingefädelte Übernahme des Haftungsdachanbieters Effecta noch immer nicht final abgeschlossen ist. Bemerkenswert: Auf Effecta entfallen momentan gut 70 Prozent der Konzernerlöse – Details aus der Abgrenzung der unterschiedlichen Geschäftsjahre innerhalb des Konsolidierungskreises einmal ausgeklammert. Der strategisch im Grunde sehr viel interessantere Infrastrukturbereich um die Tochter Nundara ist mit Erlösen von rund 0,3 Mio. Euro für die ersten neun Monate 2026 noch sehr viel kleiner.
Derweil bewegt sich das EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen) auf Pro-forma-Basis mit minus 2,46 Mio. Euro erwartungsgemäß im roten Terrain. Aber auch hier weist Finexity darauf hin, dass das EBITDA um rund 21 Prozent über den Erwartungen liegt. Ohne Effecta hätte das EBITDA bei minus 2,60 Mio. Euro gelegen. Zur weiteren Einordnung: Für 2026 sieht die Zielsetzung Pro-forma-Erlöse von 9,6 Mio. Euro und ein EBITDA von minus 3,5 Mio. Euro vor. Keine Wasserstandsmeldung enthält die Q3-Mitteilung derweil zu der zuletzt kommunizierten Prüfung zur Aufnahme von Eigen- oder Fremdkapital, um so die Wachstumsziele besser erreichen zu können. Ein Punkt, der mit Sicherheit viele Investoren interessieren wird.
Per saldo bleibt die im Münchner Spezial-Freiverkehrssegment m:access beheimatete Finexity-Aktie aber eine interessante Option für Anleger, die sich im Depot rund um die Digitalisierung des Kapitalmarkts positionieren wollen – und zwar abseits großer Player wie der Deutschen Börse AG. Die aktuelle Marktkapitalisierung beträgt rund 44 Mio. Euro. Aus heutiger Sicht ist das sehr sportlich. Bezogen auf das mittelfristig avisierte EBITDA von idealerweise mehr als 20 Mio. Euro wäre es dagegen ziemlich attraktiv. Letztlich ein klassischer Hotstock für risikobereite Investoren.
INVESTOR-INFORMATION
©boersengefluester.de
Finexity Group
WKN
ISIN
Legal Type
Marketcap
IPO
Recommendation
Located
A40ET8
DE000A40ET88
AG
44,23 Mio €
05.09.2025
Halten
Foto: boersengefluester.de