
Das ist deutlich: Die Smartbroker Holding kürzt ihre Ende Februar aufgestellte 2026er-Prognose für die Neukunden (brutto) des Smartbroker+ von ehemals 100.000 auf rund 55.000. Überraschend kommt die Neueinschätzung freilich nicht, denn seit dem Frühjahr hat sich die Zahl der Neukunden auf monatlich rund 3.000 bis 4.000 eingependelt. Zu wenig, um dem Jahresziel entscheidend näher zu kommen – trotz eines starken Starts und der Hoffnung auf eine Schlussrally im Zuge der für Anfang 2027 anstehenden Einführung des Altersvorsorgedepots. Per Ende September 2026 kam der Smartbroker+ auf knapp 42.000 Neukunden. Folglich rechnet CEO André Kolbinger für die verbleibenden Monate mit im Schnitt rund 4.300 Neukunden pro Monat. Das sollte machbar sein.
Trotzdem: Zuletzt war es wie verhext – und zwar für nahezu die gesamte Brokerbranche. Bei einem insgesamt guten Börsenklima haben die Bestandskunden zwar rege getradet, jedoch sind kaum Neukunden dazugekommen. Vermutlich eine Konsequenz der allgemeinen Konsumschwäche im Zuge des Iran-Konflikts mit vielfach stark gestiegenen Preisen für Konsumgüter und Benzin. Dabei hat der Smartbroker+ seine Services kontinuierlich ausgebaut und bekommt regelmäßig Top-Benotungen in den einschlägigen Broker-Vergleichstests. Insofern ist es kein isoliertes Problem des Smartbrokers. „Beim Altersvorsorgedepot sehen wir ein enormes Interesse, aber viele wollen verständlicherweise erst loslegen, wenn die Förderung tatsächlich fließt. Darauf sind wir vorbereitet: Wer sich jetzt registriert, startet am 1. Januar 2027 vom ersten Tag an“, sagt Smartbroker-Vorstand Thomas Soltau.
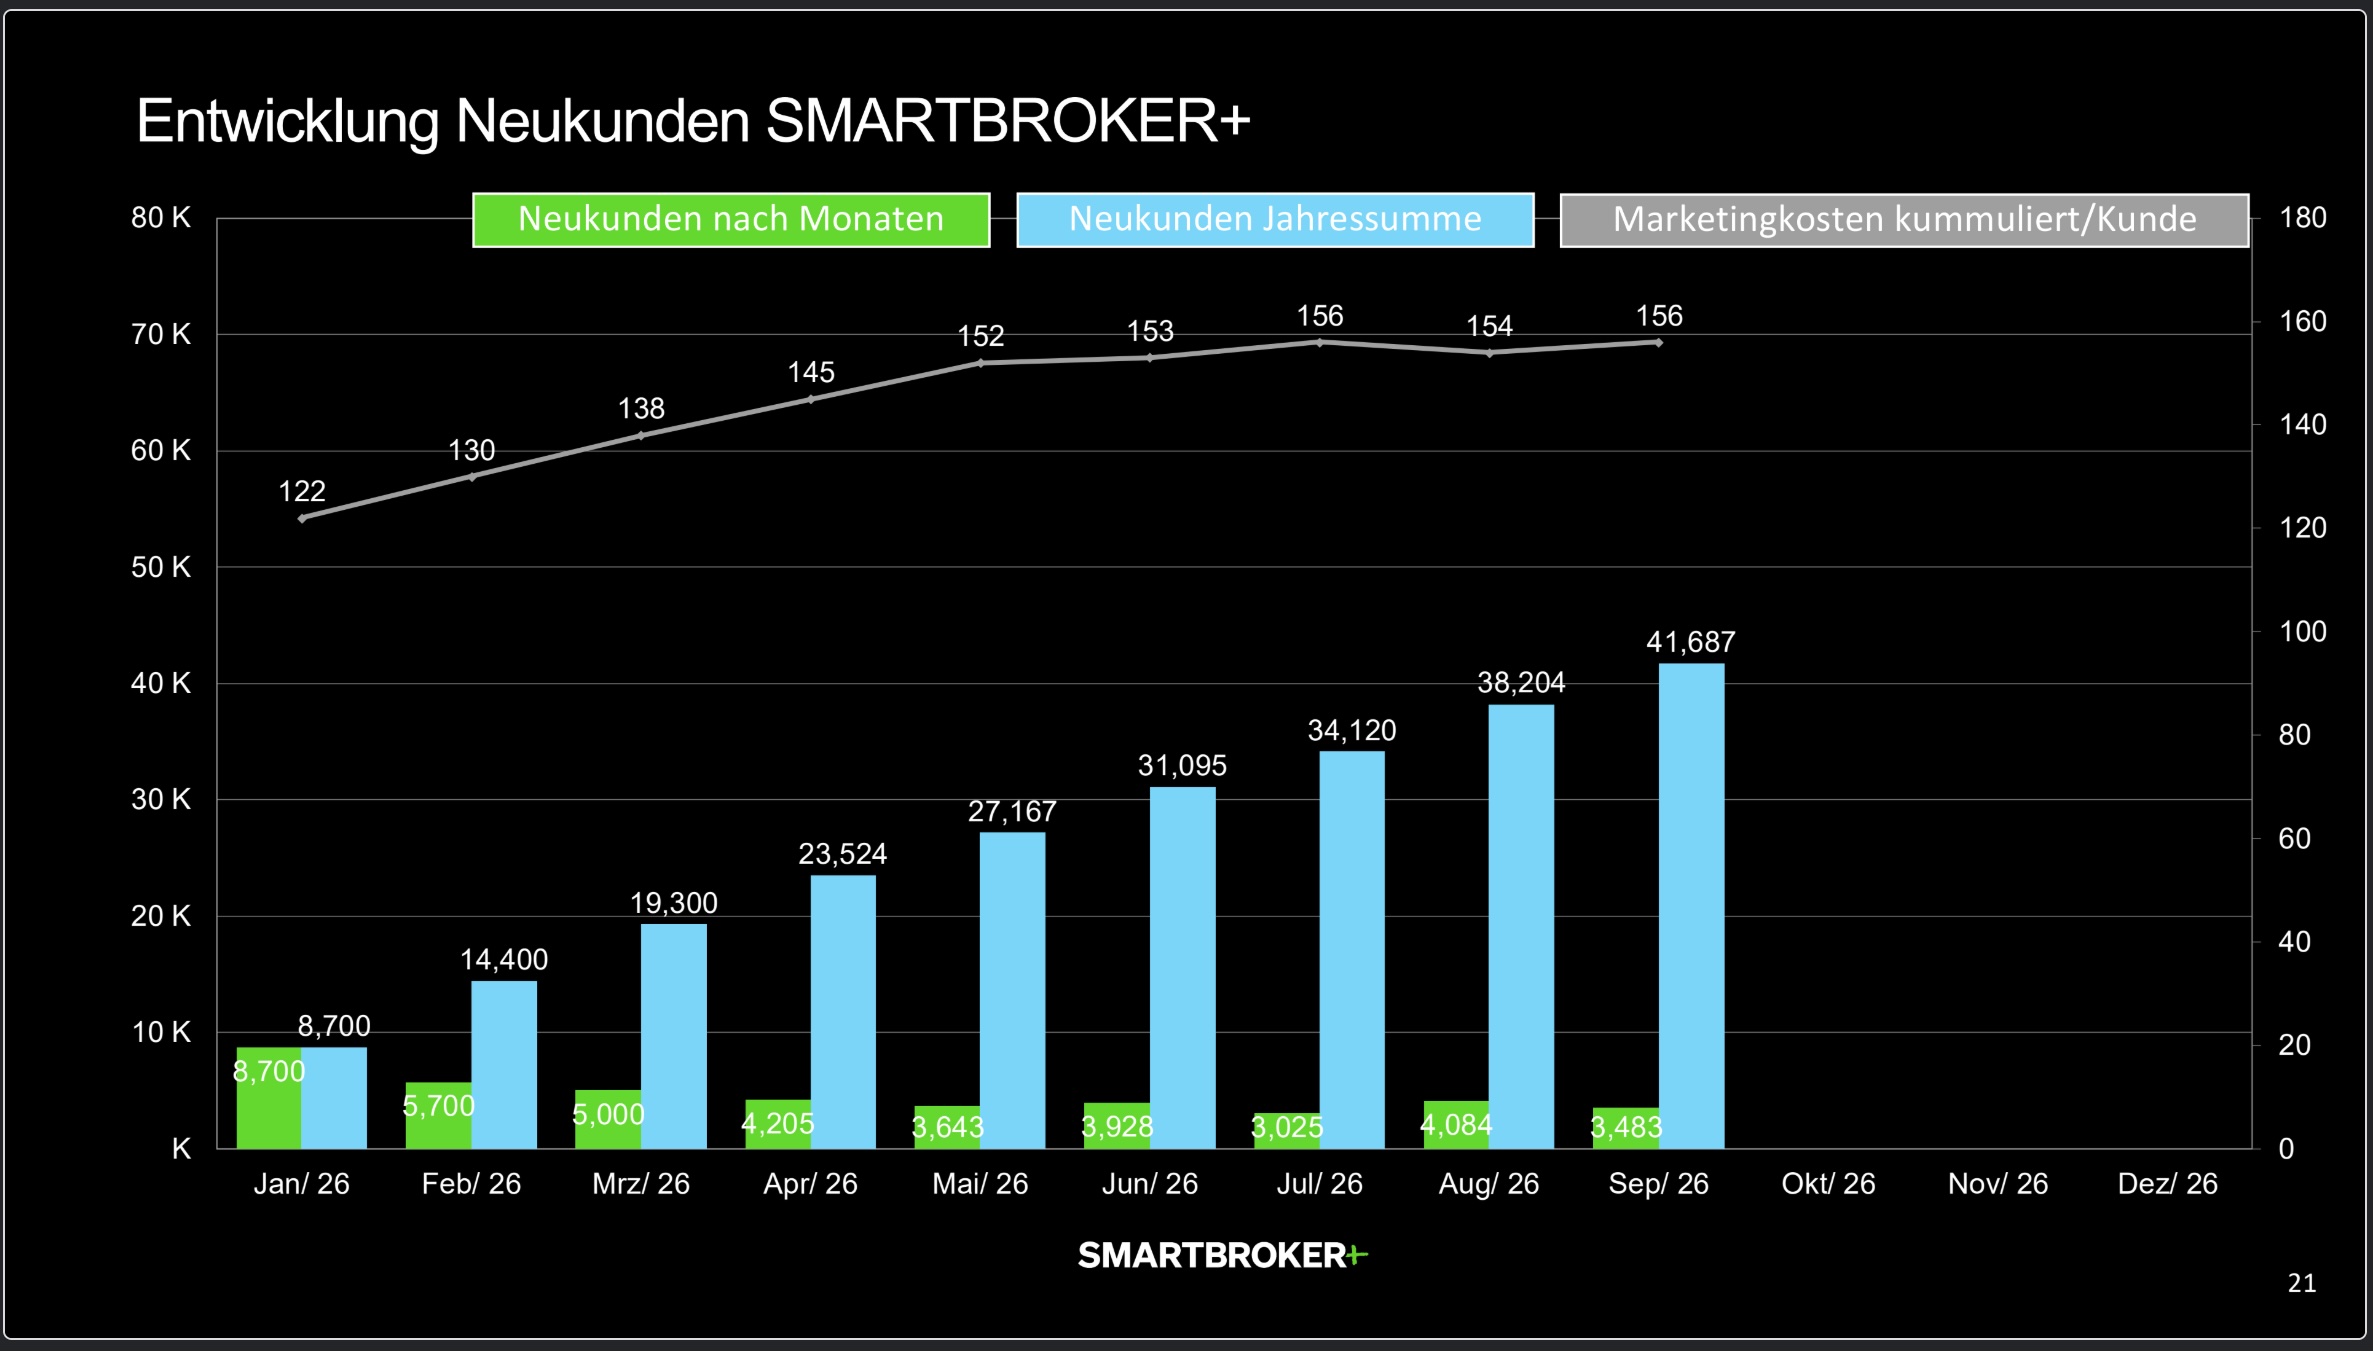
Quelle: KPI-Präsentation der Smartbroker Holding am 14.10.2026
Um die Marketingaufwendungen nicht unnötig versanden zu lassen, wird das Unternehmen vorerst weniger als bislang geplant für die Kundenakquise ausgeben. „Wir kaufen in diesem Umfeld kein Wachstum zu überhöhten Kosten ein, sondern fahren die Marketingausgaben zurück – deshalb können wir die Ergebnisspanne anheben“, betont Kolbinger. Konkret liegt die neue Bandbreite für das EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen) zwischen minus 1,0 und plus 2,0 Mio. Euro. Bislang avisierte das Unternehmen für 2026 ein operatives EBITDA in einem Korridor von minus 1,5 bis plus 1,5 Mio. Euro. Letztlich ist die neue EBITDA-Vorschau also an beiden Enden um 500.000 Euro gestiegen. Das korrespondiert mit einer jeweils um 2 Mio. Euro gekürzten Umsatzprognose von nun 65 bis 70 Mio. Euro für 2026.
Insgesamt halten sich die Auswirkungen also in Grenzen. Zudem hat André Kolbinger mit seinen jüngsten Insiderkäufen (HIER) einmal mehr bewiesen, dass er felsenfest an den Erfolg des Smartbrokers glaubt. Tatsächlich bewegt sich der Aktienkurs mit rund 8 Euro auf einem Zwei-Jahres-Tief. Mit Blick auf die vielen operativen Fortschritte ist das kaum in Einklang zu bringen. Die Kursziele von GBC und Montega mit zuletzt jeweils rund 17 Euro sprechen jedenfalls eine ganz andere Sprache – selbst wenn diese Marken aus aktueller Sicht vermutlich zu hoch angesetzt sind. Zunächst einmal wären viele Anleger wohl froh, wenn der Chartverlauf überhaupt dreht und sich der Aktienkurs in einem ersten Schritt zurück Richtung 10 Euro bewegt.
INVESTOR-INFORMATION
©boersengefluester.de
Smartbroker Holding
WKN
ISIN
Legal Type
Marketcap
IPO
Recommendation
Located
A2GS60
DE000A2GS609
AG
135,26 Mio €
22.02.2006
Kaufen
The most important financial data at a glance
2020
2021
2022
2023
2024
2025
2026
Sales1
28,21
48,20
52,79
46,54
52,48
68,28
68,50
EBITDA1,2
4,52
3,56
8,77
1,35
8,97
-0,33
1,50
EBITDA-margin %3
16,02
7,39
16,61
2,90
17,09
-0,48
2,19
EBIT1,4
2,03
0,35
-8,41
-5,22
-1,70
-10,60
-8,40
EBIT-margin %5
7,20
0,73
-15,93
-11,22
-3,24
-15,53
-12,09
Net profit1
3,55
-0,54
-10,07
-5,92
-1,39
-10,56
-8,80
Net-margin %6
12,58
-1,12
-19,08
-12,72
-2,65
-15,47
-12,66
Cashflow1,7
1,18
13,93
5,04
0,19
9,99
1,47
1,00
Earnings per share8
0,25
-0,04
-0,64
-0,38
-0,08
-0,62
-0,52
Dividend per share8
0,00
0,00
0,00
0,00
0,00
0,00
0,00
Foto: Magnific