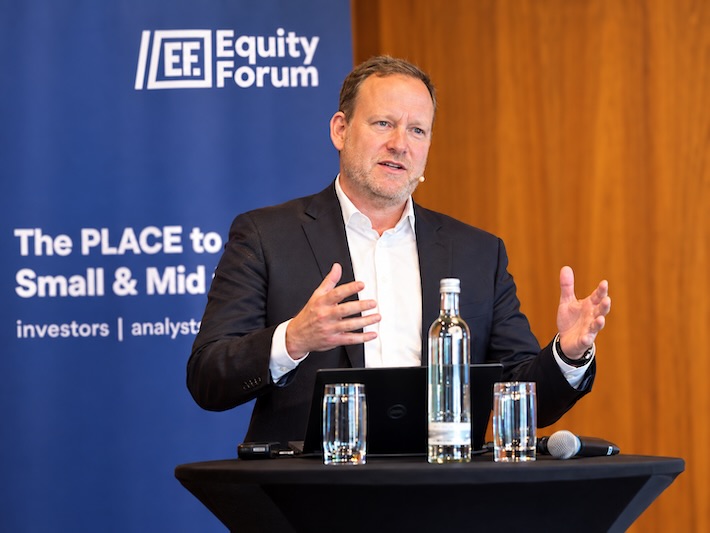
Um die 60 Investoren, Analysten, Fondsmanager und auch boersengefluester.de waren am 16. September 2026 zum „1st Finnish Corporate Summit“ ins JW Marriott Hotel nach Frankfurt zu kommen. Präsentiert haben sich auf der von NuWays und Equity Forum organisierten Veranstaltung elf finnische Unternehmen mit tollen Investmentstorys. Wie auch bei den angesagtesten deutschen Small- und Midcaps, dreht sich bei den finnischen Pendants ebenfalls viel um Trendthemen wie Rechenzentren, KI, Defence oder auch Infrastruktur. Definitiv nochmals näher angucken werden wir uns Unternehmen wie Bittium (Defence, MedTech), GRK Infra (Infrastruktur, Bau) oder auch Detection Technology (Röntgendetektor-Systeme). Aber klar: Hauptgrund unseres Besuchs auf dem Finnish Corporate Summit war die Präsentation von Multitude-CEO Antti Kumpulainen.
Der stellte gleich auch mal eine Sache klar, an der sich Investoren in der Vergangenheit möglicherweise abgerieben haben: Ist Multitude nun ein FinTech oder eine Bank? Kumpulainens salomonische Antwort: „Ich glaube, wir sind eine FinTech-Bank.“ Aber natürlich lastet es auch auf der Bewertung der Multitude-Aktie, dass es keine unmittelbar vergleichbaren börsennotierten Unternehmen mit einer ähnlich internationalen Aufstellung gibt. Dabei sorgt auch die regionale Präsenz in so unterschiedlichen Regionen wie dem Heimatmarkt in Skandinavien sowie West- und Osteuropa für möglichen Erklärungsbedarf, wenn es um die Auswirkungen der jeweiligen Zinsspannen für die Kreditvergabe geht. Die eigentliche Kernbotschaft von Antti Kumpulainen in Frankfurt ist jedoch abermals, dass Multitude seit Jahren verlässlich liefert.
The most important financial data at a glance
2020
2021
2022
2023
2024
2025
2026
Sales1
230,47
213,67
212,37
230,46
263,70
256,90
265,00
EBITDA1,2
41,87
39,22
49,13
60,57
80,11
91,03
105,00
EBITDA-margin %3
18,17
18,36
23,13
26,28
30,38
35,43
39,62
EBIT1,4
28,51
23,90
31,61
45,56
67,63
77,54
90,00
EBIT-margin %5
12,37
11,19
14,88
19,77
25,65
30,18
33,96
Net profit1
0,48
-2,56
12,00
16,44
20,23
26,65
30,00
Net-margin %6
0,21
-1,20
5,65
7,13
7,67
10,37
11,32
Cashflow1,7
140,36
71,72
-26,15
157,78
-24,86
67,89
40,00
Earnings per share8
0,02
-0,12
0,39
0,51
0,65
1,04
1,35
Dividend per share8
0,00
0,00
0,12
0,19
0,44
0,55
0,40
Die vor einiger Zeit eingeleitete strategische Neuausrichtung weg von kurzfristigen, hochverzinslichen Mikrokrediten hin zu längerfristigen, höherwertigen Verbraucherkrediten; die Diversifizierung der Erlösströme Richtung Gebühren aus Partnerschaften plus anorganische Verstärkungen wie die Beteiligung an der Vergleichsplattform Sortter zahlen sich also aus. Das alles gilt vor dem Hintergrund, dass Multitude das Risikomanagement bezüglich möglicher Kreditausfälle immer weiter optimiert und auch im Geschäft mit Kleinunternehmen Richtung Turnaround steuert. Entsprechend zuversichtlich zeigt sich Kumpulainen, dass die kommunizierten Ziele für 2026 von 30 Mio. Euro Gewinn nach Steuern für 2026 und jeweils 20 Prozent Ergebnisplus für 2027 und 2028 erreicht werden.
In absoluten Zahlen würde das für 2028 auf einen Überschuss von rund 43 Mio. Euro hinauslaufen, bei einem Börsenwert von derzeit nur etwas mehr als 126 Mio. Euro. Ein KGV von knapp 3 auf Basis der 2028er-Gewinne gibt es wohl kein zweites Mal im heimischen Prime Standard. Und das bei einer regelmäßig sehr attraktiven Dividende. Boersengefluester.de bleibt dabei: Sofern der Vorstand seine Prognosen weiterhin so treffsicher einlöst, müsste die Aktie normalerweise sehr viel höher stehen. Die Analysten von NuWays setzen das Kursziel bei 12 Euro an. Bei einer aktuellen Notiz von rund 5,80 Euro ist das Potenzial also enorm.
INVESTOR-INFORMATION
©boersengefluester.de
Multitude
WKN
ISIN
Legal Type
Marketcap
IPO
Recommendation
Located
A40VJN
CH1398992755
AG
126,43 Mio €
06.02.2015
Kaufen
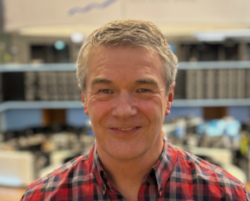
Foto: boersengefluester.de (Multitude-CEO Antti Kumpulainen)