Über den XXL-Kapitalmarkttag von 2G Energy am 1. Oktober 2026 hatte boersengefluester.de ausführlich berichtet (HIER). Und tatsächlich war – wohl nicht nur – unser Eindruck, dass die Investment-Story des Anbieters von dezentralen Kraftwerken bei den teilnehmenden Investoren durchweg gut angekommen ist. Umso überraschender die jüngsten Kursrückgänge der 2G-Aktie. Keine Frage: Ein Großteil der Verluste im Chart dürfte auf das Konto der zuletzt aufgekommenen allgemeinen Zweifel an den nachhaltigen Wachstumsraten des KI-Sektors in Kombination mit der sportlichen Börsenbewertung der meisten hier aktiven Unternehmen gehen. Da auch die 2G-Aktie mittlerweile bei vielen Anlegern im Depot liegt, haben wir Finanzvorstand Friedrich Pehle zusätzlich nach einem Update zur aktuellen Entwicklung gefragt.
Herr Pehle, Gratulation. Ihr erster Capital Markets Day (CMD) Anfang Oktober in Heek war aus Sicht von boersengefluester.de eine runde Sache. Entsprechend positiv auch unsere Einschätzung auf dem Feedback-Fragebogen zu dem CMD.
Friedrich Pehle: Ja, danke! Es war eine sehr gute Gelegenheit, die bereits erfolgten Kapazitätserweiterungen und diejenigen, die noch im Bau oder in der Planung sind, konkret vorzuführen. Es ist ja doch was anderes, von einer Umsatz- und Output-Verdoppelung nur zu lesen oder eben diesen Aufwuchs zu sehen. Sämtliche Präsentationen und Audio-Mitschnitte stehen übrigens allen Interessierten auf der 2G-IR-Website zur Verfügung.
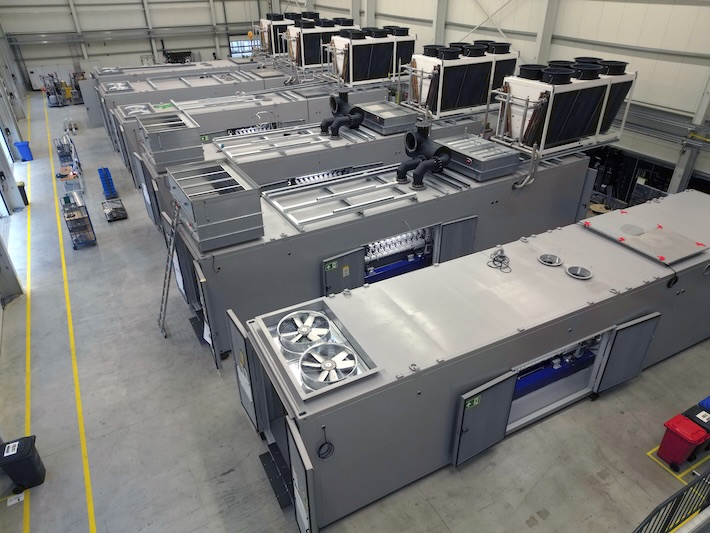
Besonders gut gefallen hat uns Ihre neue Halle, die Sie im März in Betrieb genommen haben. Schon beeindruckend, das Gebäude bis auf den letzten Montageplatz gefüllt zu sehen mit diesen gewaltigen Containern für den USA-Markt. Wann soll hier die Auslieferung erfolgen?
Friedrich Pehle: Die Auslieferung hat inzwischen begonnen. Ziel ist es, noch in diesem Jahr circa 20 bis 30 containerisierte Anlagen bis ins Lager des US-Kunden zu bringen. Denn für das Datacenter-Geschäft haben wir etwas andere Bedingungen fixiert: Fakturiert wird bei Ankunft im Lager des Kunden, also nicht erst nach Inbetriebnahme und Abnahme durch den Kunden am Einsatzort. Für dieses Marktsegment wird sich also der Fakturierungszeitpunkt deutlich nach vorne verschieben und ist damit unabhängig von der Heizperiode bzw. dem Einsatzzeitpunkt. Die bisherige Hecklastigkeit unseres Geschäftsmodells, mit – mancher sagt – (lacht!) „20 Prozent des Maschinenumsatzes in den letzten 20 Tagen des Geschäftsjahres“, nimmt weiter ab. Und damit auch die Days-Sales-Outstanding.
The most important financial data at a glance
2020
2021
2022
2023
2024
2025
2026
Sales1
246,73
266,35
312,63
365,07
375,61
398,40
490,00
EBITDA1,2
20,11
21,87
26,63
34,30
41,11
35,30
54,00
EBITDA-margin %3
8,15
8,21
8,52
9,40
10,95
8,86
11,02
EBIT1,4
16,45
17,93
21,96
27,64
33,35
26,30
49,00
EBIT-margin %5
6,67
6,73
7,02
7,57
8,88
6,60
10,00
Net profit1
11,96
12,64
16,37
17,99
23,67
16,76
33,00
Net-margin %6
4,85
4,75
5,24
4,93
6,30
4,21
6,74
Cashflow1,7
9,79
8,86
4,98
11,72
53,35
-38,57
41,00
Earnings per share8
0,68
0,71
0,91
1,00
1,32
0,93
1,84
Dividend per share8
0,11
0,12
0,14
0,17
0,20
0,21
0,25
Über die Reservation-Fee, die Sie im Zusammenhang mit den Data-Center-Aufträgen vereinnahmen, ist viel gesprochen worden. Dass das Data-Center-Geschäft aber nicht nur am Anfang, sondern auch am Ende für starken und schnellen Cashflow sorgt, ist bisher wenig diskutiert worden. Mit Blick auf die herben Kursverluste der vergangenen Woche: Was hat denn der Kapitalmarkt aus Ihrer Sicht übersehen, so dass es zu diesem drastischen Kursrückgang kam?
Friedrich Pehle: Offensichtlich traf es letzte Woche alle KI-Werte, weil wohl Zweifel aufkamen, ob die extrem vielen Rechenzentren, die in den Projektlisten stehen, in den kommenden Jahren überhaupt gebaut werden können. Das ist eine berechtigte Frage, auf die wir zwei Antwort-Stränge haben:
1. Dass die Anzahl der Rechenzentren allein in den USA in den kommenden Jahren stark steigen wird, ist ohne Zweifel richtig. Nicht auszuschließen ist, dass es – ganz generell – einige wenige Datacenter-Projekte geben wird, die sich – aus welchem Grund auch immer – so nicht realisieren lassen werden. Fraglich ist nur, wie der Gradient ist: Ob wir also jährliche Wachstumsraten im Neubau von Rechenzentren von 50 bis 100 Prozent sehen werden, wovon die Experten heute ausgehen, oder „nur“ von 25 bis 50 Prozent. Das 25-50-Szenario hätte den Vorteil, dass der Markt für Nachahmer enger würde. Aber in beiden Fällen ist der Bedarf auf Jahre hin überwältigend.
2. In Europa stellt sich die Frage gar nicht. Denn Europa wird Rechenzentren bauen, schon aus geopolitischen Gründen. Dieser Markt ist spät, sogar sehr spät dran. Aber er entwickelt sich und ist dabei viel weniger ökonomischen Zwängen unterworfen. Denn für Verwaltung, Verteidigung und öffentliche Hand ist eine autonome Data-Center-Basis ganz einfach ein Muss.
Mit anderen Worten: Für den unwahrscheinlichen Fall, dass die Nachfrage im Bereich der US-Rechenzentren doch nicht so exorbitant wächst, wie erwartet, heißt das nicht, dass der europäische Markt ebenfalls lahmen wird. Ganz sicher nicht!
Sie haben also keine Zweifel an der Werthaltigkeit der Aufträge im Datacenter-Segment?
Friedrich Pehle: In unserer externen Kommunikation melden wir prinzipiell nur sicheres Geschäft. Daher verfolgen wir unter anderem den Grundsatz, dass wir nur Auftragseingänge berichten, wenn wir den Liefervertrag fix unterschrieben haben und es zu einer branchenüblichen Anzahlung von 20 bis 30 Prozent gekommen ist. Im Datacenter-Geschäft wird häufig davor, also vor Vertragsschluss, mit nicht erstattbaren Reservierungen im einstelligen Prozentbereich agiert. Diese melden wir bewusst nicht. Um es klar zu sagen: Alle von uns gemeldeten Datacenter-Aufträge sind voll angezahlt und keine bloßen Reservierungen.
Mit welchem Wachstumspfad rechnen Sie denn konkret im Bereich Datacenter?
Friedrich Pehle: Das Datacenter-Geschäft fängt jetzt, im laufenden Quartal, mit einem Umsatzbeitrag von circa 50 Mio. Euro an, wird nächstes Jahr bereits gut 200 Mio. Euro erwirtschaften und im Jahr 2028 gut 400 Mio. Euro. Für diese Summen liegen heute bereits feste Aufträge vor, jeweils unterlegt mit üblichen Anzahlungen. Auch hier sind wir konservativ aufgestellt und haben den Hochlauf der Produktion mit genug Puffer versehen. Gleichzeitig arbeiten wir daran, diese Werte möglichst zu übertreffen.
Sie sprachen in der Vergangenheit immer wieder von Megatrends, die Ihnen in die Karten spielten. Wie hängen die zusammen mit den Rechenzentren?
Friedrich Pehle: Die übrigen Megatrends sind im Wesentlichen die Flexibilisierung der deutschen Biogas-Industrie, Gasreservekraftwerke in Deutschland (StromVKG) und anderen europäischen Ländern, Elektrifizierung des globalen Bergbaus und die Elektrifizierung der industriellen Wärmeversorgung über Großwärmepumpen, um nur einige zu nennen. Also diese Megatrends sind definitiv unabhängig davon, ob der Zubau von Rechenzentren in den USA nun mit 100 Prozent p. a. oder „nur“ mit 50 Prozent p. a. skaliert wird. Im Gegenteil: Bei dem ein oder anderen Segment zeichnen sich heute ebenfalls steigende Lieferzeiten auf Bestellungen ab. Diese Lieferzeiten würden sich perspektivisch natürlich wieder normalisieren, falls der US-Markt doch nicht alles absorbiert, was ihm geboten wird.
INVESTOR-INFORMATION
©boersengefluester.de
2G Energy
WKN
ISIN
Legal Type
Marketcap
IPO
Recommendation
Located
A0HL8N
DE000A0HL8N9
AG
848,56 Mio €
31.07.2007
Kaufen
Ihr mittelfristiger Ausblick scheint somit ziemlich robust. Wie sieht es aber mit dem zweiten Halbjahr 2026 aus? Wenn man Ihre Jahresprognose nimmt und mit den frisch gemeldeten H1-Zahlen verknüpft, kommt ein – nun ja – ambitioniertes zweites Halbjahr raus. Wenn ich es richtig rechne, müsste 2G einen Umsatz realisieren, der um 125 Mio. Euro höher liegt als im Vorjahr.
Friedrich Pehle: Ich habe diese Guidance daher „ehrgeizig, aber machbar“ genannt. Warum halten wir den Umsatz für machbar? Zunächst sind wir zuversichtlich, dass der Service wieder „back on track“ ist. Das Service-Geschäft hatte ja speziell im H2 des Vorjahres geschwächelt. Allein im Service erwarten wir ein Wachstum von knapp 25 Mio. Euro.
Es bleibt aber ein Anstieg im Maschinen-Umsatz in Höhe von immer noch ca. 100 Mio. Euro.
Friedrich Pehle: Ja. Davon sollen ungefähr 50 Mio. Euro allein aus den jetzt anlaufenden Lieferungen für die US-Data-Center kommen, die ja zusätzlich zum traditionellen Geschäft zu sehen sind und die in der neuen Halle gebaut werden, über die wir eingangs ja schon sprachen. Es bleiben nochmal 50 Mio. Euro aus unserem Kerngeschäft. Klingt viel. Aber wenn man sich das zweite Halbjahr 2024 anschaut – H2 2025 ist als Referenz wenig geeignet mit all den Sondereffekten (Anmerkung der Redaktion: gemeint sind insbesondere Effekte aus dem Ukrainegeschäft, ERP-Umstellung, Abwartehaltung im deutschen Biogas-Markt) –, dann sieht man, dass ein Maschinenumsatz in Höhe von 248 Mio. Euro für H2 2026 einem CAGR von 13 Prozent entspricht. Also eine durchaus übliche Wachstumsrate, wie wir sie in früheren Jahren regelmäßig erreicht haben.
Beim Umsatz sind Sie also auf solidem Boden. Beim EBIT (Ergebnis vor Zinsen und Steuern) auch?
Friedrich Pehle: Das EBIT profitiert natürlich von der stark gestiegenen Top-Line. Ohne dass ich nun Details zu den Margen im Data-Center-Segment sagen will: Aber die 50 Mio. Euro Zusatzumsatz, multipliziert mit einer spezifischen Marge, von der wir früher mal sagten „attractive but not sky-high“, geben uns dann doch die Zuversicht, dass das Margenziel für das zweite Halbjahr erreichbar sein sollte.
Vielen Dank für das Gespräch.
Fotos: 2G Energy AG (Containerisierter Kraftwerksbau der 2,5-MW-Klasse in der neuen 2G-Produktionshalle für Datacenter für die USA), Finanzvorstand Friedrich Pehle