So vollgepackt mit Vorstandsinterviews wie auf der von GBC organisierten MKK Münchner Kapitalmarkt Konferenz hatte sich boersengefluester.de schon lange keinen Terminplan mehr für eine Aktienveranstaltung. Allein am ersten Konferenztag waren es zehn 1-on-1 zu jeweils 30 Minuten am Stück. Viel Zeit für die parallel dazu stattfindenden „normalen“ Präsentationen in den drei großen Vortragsräumen des „The Charles Hotel“ blieb diesmal kaum. Insgesamt hat sich die individuelle Druckbetankung in Form wertvoller Hintergrundinfos aber ausgezahlt. Und auf die Standardfrage im Plausch unter den Konferenzteilnehmern nach dem persönlichen Konferenz-Highlight gibt es von boersengefluester.de diesmal einen klaren Favoriten: den Fräsmaschinenhersteller Datron.
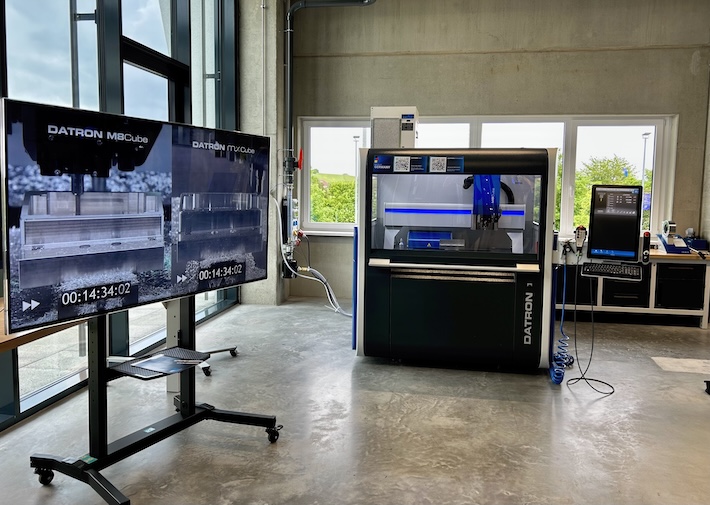
Natürlich sind 1-on-1s mit eher jungen Unternehmen wie Aqarios Quantum Technologies, Emerald Horizon, Waydear, NanoRepro oder auch Net Digital hochinteressant. Und auch die Präsentationen von Cantourage sowie der Smartbroker Holding haben einen starken Eindruck hinterlassen. Trotzdem: Datron-CEO Michael Daniel punktet zurzeit mit einer soliden Investmentstory, die in den kommenden Jahren nochmals deutlich interessanter werden sollte. Regelmäßige Leser von boersengefluester.de kennen die Eckpunkte bereits: Der Hersteller von CNC-Fräsmaschinen für die Zerspanung von Aluminium sowie High-End-Dosiersystemen zum Kleben oder auch der elektrostatischen Abschirmung von Gehäusen hat im Sommer 2025 seine ehemals vier Standorte gegen einen Komplettneubau im südhessischen Ober-Ramstadt getauscht und steht nun schon allein deshalb sehr viel aufgeräumter da.
Quelle: boersengefluester.de und Firmenangaben; Zahlen für 2026 geschätzt
Die wichtigsten Finanzdaten auf einen Blick
2020
2021
2022
2023
2024
2025
2026
Umsatzerlöse1
42,13
54,16
59,90
63,82
60,59
60,20
70,30
EBITDA1,2
3,34
6,68
7,36
7,21
4,56
2,34
7,70
EBITDA-Marge %3
7,93
12,33
12,29
11,30
7,53
3,88
10,95
EBIT1,4
2,15
5,45
6,11
6,03
3,45
0,56
5,80
EBIT-Marge %5
5,10
10,06
10,20
9,45
5,69
0,92
8,25
Jahresüberschuss1
1,48
3,86
4,32
4,55
2,41
-0,29
3,45
Netto-Marge %6
3,51
7,13
7,21
7,13
3,98
-0,48
4,91
Cashflow1,7
6,17
2,95
2,06
3,21
4,38
4,85
7,25
Ergebnis je Aktie8
0,37
0,96
1,08
1,14
0,60
-0,07
0,86
Dividende je Aktie8
0,05
0,20
0,20
0,20
0,12
0,10
0,14
Aber auch operativ laufen die Geschäfte besser, als ursprünglich angenommen. Jedenfalls hat Datron zuletzt die Prognose für das Gesamtjahr 2026 auf Umsätze zwischen 68 und 71 Mio. Euro sowie eine EBIT-Marge zwischen 7,5 und 8,5 Prozent heraufgesetzt. In absoluten Zahlen läuft das auf ein Ergebnis vor Zinsen und Steuern in einer Bandbreite von 5,1 bis 6,0 Mio. Euro hinaus. Zuvor avisierte Datron Erlöse zwischen 65 und 69 Mio. Euro – bei einer EBIT-Marge in einem Korridor von 6,0 bis 8,0 Prozent. Demnach braucht es für das Abschlussviertel Erlöse von etwa 17 bis 20 Mio. Euro sowie ein damit korrespondierendes EBIT zwischen 1,6 und 2,5 Mio. Euro, um innerhalb des Zielkorridors anzukommen. Letztlich muss Datron damit die Resultate aus dem dritten Quartal 2026 noch einmal wiederholen. Die eigentliche Anspruchshaltung ist allerdings eine ganz andere. „Unsere Zielsetzung ist, dass wir eine zweistellige EBIT-Marge haben“, sagt Michael Daniel beim Gespräch auf der MKK. Tatsächlich zeigte Datron bereits 2021 und 2022 EBIT-Margen von um die 10 Prozent – grundsätzlich gibt das Geschäft solche Renditen also her.
Neu dazu kommen aber zwei Trigger, die am Kapitalmarkt vermutlich noch unterschätzt werden: So will Datron den aus Margensicht attraktiven Softwareanteil von derzeit rund 5 Prozent perspektivisch auf mehr als 10 Prozent hieven. Bislang kommt Software hauptsächlich für die Steuerung der Maschinen sowie für einige Sonderlösungen zum Einsatz. „Das wird künftig einen viel größeren Einfluss haben“, sagt Michael Daniel. So kann clevere Software Schwingungsdaten und Schwingungsparameter über Sensorik aufnehmen und dem Kunden KI-gesteuert sagen, dass er womöglich ineffizient fräst und seinen Prozess anpassen sollte, um die Frässpindel zu schonen. Stichwort: vorausschauende Wartung. Letztlich werden Daten auch für Maschinenhersteller zu einem immer wertvolleren Gut.
Zweites zentrales Thema für Datron ist dann auch tatsächlich die Spindel als zentrales Funktionselement – quasi das Herzstück – einer Fräsmaschine. Bislang verwendet Datron die Hochleistungsspindeln von Nakanishi-Jaeger, GMN, Weiss oder auch Christ. Eine Konstellation, die sich für Datron zwar grundsätzlich rechnet. Deutlich lukrativer wäre es aber natürlich, wenn Datron eigene Spindeln im Programm hätte. Leichter geschrieben als getan, denn der Markt ist entweder bereits verteilt oder familiengeführt und wird auf diese Weise weitergetragen. „Die Wahrscheinlichkeit, dass wir jemanden kaufen können, schätze ich als eher gering ein“, räumt Daniel ein. Realistischer ist daher vermutlich die Variante, dass Datron via Kooperation mit einem bestehenden Spindellieferanten in die Lage versetzt wird, eine eigene Technologie aufzubauen. Vorbild für diesen Weg wäre der bereits vor etlichen Jahren eingegangene Schulterschluss mit Kopp Schleiftechnik im Werkzeugbereich.
Ziel ist es jedenfalls, dass Datron in drei Jahren eigene Spindeln verbauen kann. Es tut sich also einiges bei dem Unternehmen. Da passt es nur zu gut ins Bild, dass die Gesellschaft mit Thorsten Rechner ab Jahresanfang 2027 einen CFO an die Spitze des neu geschaffenen Finanzressorts hievt. „Das gibt uns die Struktur, um Investitionen, Digitalisierung und unsere internationalen Wachstumsinitiativen noch konsequenter voranzutreiben“, sagt der Datron-Aufsichtsratsvorsitzende Thomas Milde. Wer sich für die Aktien interessiert: Die Kursziele der Analysten von Solvenis und der BankM liegen bei jeweils knapp 16 Euro. Aktueller Kurs: 10,10 Euro – entsprechend einem Börsenwert von 40,4 Mio. Euro.
INVESTOR-INFORMATIONEN
©boersengefluester.de
Datron
WKN
ISIN
Rechtsform
Börsenwert
IPO
Einschätzung
Hauptsitz
A0V9LA
DE000A0V9LA7
AG
40,40 Mio. €
13.04.2011
Kaufen
Foto: boersengefluester.de